
MISE A JOUR
L’État pourrait réellement économiser plusieurs Milliards :
la SNCF prendrait des dépenses en charge et entreprendrait des économies
La question est pertinente pour votre recherche des 50 Md€ d’économies supplémentaires. La SNCF bénéficie de financements publics importants, mais l’État ne pourrait pas récupérer l’intégralité de ces sommes en imposant des économies à l’entreprise. Il faut distinguer les subventions d’exploitation, les investissements ferroviaires, les retraites, la dette et les transferts de charges vers les voyageurs ou les collectivités.
Mon estimation de travail : un objectif de 2 à 4 Md€ par an d’amélioration des finances publiques paraît être une hypothèse à examiner sérieusement à moyen terme. Un montant supérieur exigerait des réformes plus profondes et une vérification précise des comptes consolidés. Ce n’est pas une économie acquise ni un chiffre officiellement validé.
1. Ce que les finances publiques versent déjà au système ferroviaire
Repères documentés, principalement 2025 et prévisions 2026.
Poste – Montant annuel de référence – Nature du financement
Concours de l’État à SNCF Réseau 5,0 Md€ en 2025 Réseau, régénération et modernisation
Péages payés par l’État pour TER, Intercités et fret Environ 3,1 Md€ en 2025 Achat ou compensation de services et accès au réseau
Subvention d’équilibre du régime de retraite SNCF Environ 3,2 Md€ en 2026 Financement des pensions du régime fermé
Reprise historique de dette par l’État 35 Md€ en 2020 et 2022 Opération passée, pas une dépense annuelle récurrente
Sources : rapports budgétaires du Sénat, Commission des comptes de la Sécurité sociale et SNCF Réseau.
Attention : ces montants ne doivent pas être additionnés sans précaution. Les 5 Md€ versés à SNCF Réseau et les péages relèvent de lignes budgétaires distinctes, mais les flux entre l’État, le gestionnaire du réseau et les opérateurs doivent être consolidés pour éviter les doubles comptes. De même, les 35 Md€ de dette reprise sont une opération historique, et non une subvention annuelle.
2. Où l’État pourrait-il récupérer de l’argent ?
Je distinguerais cinq leviers, avec des rendements à évaluer séparément.
Mesure envisageable Gain annuel supplémentaire à tester
Fonctionnement Achats groupés, immobilier, conseil externe, frais généraux, organisation 0,3–0,7 Md€
Réduction des coûts unitaires, meilleure utilisation du matériel et des équipes, diminution des perturbations 0,3–0,8 Md€
Investissements Cofinancement accru par le groupe, priorisation des projets, contrôle des coûts 0,3–0,7 Md€
Réduction progressive du besoin de financement du régime spécial 0,1–0,3 Md€ à court terme, davantage à long terme
Affectation accrue des bénéfices et excédents au financement du réseau 0,2–0,5 Md€, selon les résultats et les besoins d’investissement
Estimations exploratoires, et non économies constatées. Ces fourchettes sont des objectifs de travail ; elles ne sont ni garanties ni toutes cumulables. Les dividendes et les versements au réseau ne doivent pas être comptés deux fois.
Le levier des investissements mérite une attention particulière. La SNCF s’est engagée à financer environ 2,1 Md€ de dépenses supplémentaires de régénération et de modernisation sur 2024–2027. À partir de 2028, elle prévoit de prendre à sa charge 500 M€ par an sur les 1,5 Md€ d’investissements annuels supplémentaires envisagés pour le réseau.
Cela montre qu’un transfert de financement vers le groupe est possible. Mais il ne constitue une économie pour l’État que si le financement public correspondant diminue effectivement, sans être remplacé par une autre subvention.
3. Les retraites : peut-on faire supporter davantage la charge à la SNCF ?
Le régime spécial est fermé aux nouveaux agents depuis le 1er janvier 2020. Il comptait, en 2023, environ 110 846 cotisants pour 229 329 pensionnés. La subvention d’équilibre prévue pour 2026 atteint environ 3,22 Md€.
Mais cette charge ne peut pas simplement être transférée à la SNCF sans conséquence : elle correspond à des droits à pension déjà constitués. Si l’entreprise devait financer davantage le régime, elle disposerait de moins de ressources pour investir, verser des dividendes ou réduire ses tarifs.
Les leviers envisageables sont donc plutôt :
augmenter les contributions de l’entreprise dans les limites de sa capacité financière ;
harmoniser progressivement certaines règles lorsque le droit le permet ;
réduire les frais de gestion ;
améliorer la transparence des flux entre l’État, la CNAV et la caisse ferroviaire.
Le gain budgétaire à court terme serait limité. Une réforme des règles de retraite pourrait avoir un effet plus important à long terme, mais elle ne ferait pas disparaître les pensions déjà dues.
4. La dette : un transfert ne constitue pas automatiquement une économie
En 2020 et 2022, l’État a repris 35 Md€ de dette de SNCF Réseau. Selon l’entreprise, cette reprise a ramené ses charges financières à environ 500 M€ par an, ce qui lui permet de consacrer davantage de ressources au réseau.
On pourrait demander à la SNCF de réduire davantage son endettement, de dégager des excédents et de financer une part plus élevée de ses investissements. Mais il faut distinguer trois résultats :
Économie pour l’État : une subvention annuelle effectivement supprimée.
Désendettement de la SNCF : une amélioration de son bilan, sans recette immédiate équivalente pour l’État.
Transfert de dette : une modification de la répartition des obligations financières, sans réduction nécessaire de la dette publique consolidée.
Il serait donc erroné de présenter les 35 Md€ repris par l’État comme une somme récupérable aujourd’hui.
5. Le scénario que je retiendrais pour le budget
Pour éviter de surestimer les gains, je distinguerais les objectifs de travail suivants :
Horizon Gain annuel supplémentaire à rechercher Conditions
2027–2028 0,5–1 Md€ Achats, frais généraux, résultats et cofinancement des investissements
2029–2030 1–2 Md€ Productivité accrue, réorganisation et réduction durable des coûts
À terme 2–3 Md€, éventuellement davantage Réformes structurelles, sans dégradation excessive du réseau ni transfert de charges
Ces chiffres sont des hypothèses de scénario, pas des prévisions. Il faudrait les confronter aux comptes consolidés du groupe, aux contrats de performance et aux obligations de service public avant de les inscrire dans un programme budgétaire.
Ma conclusion : la SNCF peut contribuer au redressement des comptes publics, mais il serait imprudent d’en attendre 5 ou 10 Md€ d’économies annuelles sans démonstration détaillée. Un objectif de l’ordre de 2 à 3 Md€ par an à terme, obtenu par des gains de productivité et une contribution accrue au financement du réseau, mérite d’être étudié. Il ne faut pas y ajouter mécaniquement les pensions, la dette historique ou les investissements déjà financés par le groupe.
Plus de 20 milliards d’euros d’argent public versés chaque année à la SNCF : c’est davantage que la Justice, la Culture et l’Agriculture réunies
par Brice L.18 août 2026
Vous attendez votre train sur un quai, l’affichage indique un retard, et une annonce évoque des travaux sur la voie. Un scénario banal, vécu par des millions de Français chaque année. Ce que l’on sait moins, c’est que ce même réseau, souvent critiqué pour sa vétusté, absorbe une somme colossale d’argent public. Plus de 20 milliards d’euros sont versés chaque année à la SNCF par l’État et les collectivités. Un chiffre si vertigineux qu’il dépasse, additionnés, les budgets de trois ministères entiers : la Justice, la Culture et l’Agriculture. De quoi s’interroger sérieusement sur la manière dont notre pays répartit ses ressources.
Le grand écart budgétaire que personne ne voit venir
Le constat est brutal lorsqu’on aligne les chiffres. En 2024, l’ensemble des concours publics versés à la SNCF a atteint 21,7 milliards d’euros, contre 12,9 milliards en 2014. En seulement dix ans, la facture a donc quasiment doublé. Ce montant englobe les subventions directes de l’État, les dotations versées par les régions pour financer les TER, ainsi que le financement du réseau ferré national dans son ensemble.
Pour mettre cette somme en perspective, il suffit de la comparer aux budgets d’autres missions essentielles de l’État. La Justice, la Culture et l’Agriculture réunies pèsent, en cumulé, moins lourd que cette seule enveloppe ferroviaire. Autrement dit, l’argent public consacré chaque année à faire circuler les trains dépasse ce que l’on alloue collectivement à rendre la justice, soutenir la création artistique et accompagner nos agriculteurs. Un écart qui interroge, surtout quand on sait que le réseau continue pourtant de se dégrader, avec près de 3 000 kilomètres de voies classées en très mauvais état selon un rapport sénatorial récent.
Pourquoi la SNCF coûte-t-elle si cher à l’État
Pour comprendre cette envolée budgétaire, il faut décortiquer les différents postes de dépenses. Les TER et le Transilien concentrent la part la plus importante de ces aides publiques, avec environ 7,2 milliards d’euros versés en 2023. Ces lignes régionales, souvent peu rentables mais essentielles au désenclavement des territoires, nécessitent un soutien massif des régions et de l’État pour continuer à fonctionner.
ANALYSE :
A. QU’Y A T IL DERRIÈRE CE CHIFFRE DE 21,7 MDS ?
1. Le chiffre de 21,7 Md€ : réel, mais à manier avec précaution
L’article affirme qu’en 2024 les concours publics à la SNCF ont atteint 21,7 Md€, contre 12,9 Md€ en 2014.
Le problème est que ce chiffre agrège des flux de nature très différente :
- financement des TER et du Transilien ;
- compensation de services publics ;
- financement du réseau ;
- redevances d’accès au réseau prises en charge par l’État ;
- investissements ;
- financement du régime spécial de retraite ;
- concours des collectivités territoriales ;
- certains transferts liés aux infrastructures.
2. Le poste le plus important : les trains régionaux
C’est probablement le point que l’article simplifie le plus.
Les TER ne fonctionnent pas comme une activité commerciale classique.
Les régions décident :
- des lignes ;
- des fréquences ;
- des horaires ;
- des tarifs ;
- parfois du matériel roulant.
SNCF Voyageurs exploite ces services pour le compte des autorités organisatrices.
En 2024, SNCF Voyageurs a reçu 8,5 Md€ de prestations des autorités organisatrices et de compensations tarifaires.
Ce n’est donc pas simplement « l’État donne 8,5 milliards à la SNCF ».
Une partie substantielle provient des régions et d’Île-de-France Mobilités, qui achètent un service ferroviaire.
3. Le deuxième énorme poste : le réseau
SNCF Réseau est dans une situation complètement différente.
En 2024 :
- chiffre d’affaires : 15,7 Md€ ;
- redevances d’infrastructure : 6,9 Md€ ;
- contribution directe de l’État aux charges d’infrastructure : environ 0,5 Md€ ;
- investissements : 5,8 Md€.
Les subventions d’investissement reçues par SNCF Réseau ont atteint environ 2,9 Md€ en 2024.
Mais là encore, il faut éviter une présentation trompeuse :
une subvention d’investissement destinée à régénérer une voie ferrée n’est pas une dépense de fonctionnement de la SNCF.
C’est une dépense d’infrastructure, comparable dans son principe au financement public d’une route, d’un pont ou d’un réseau électrique.
4. Les péages ferroviaires : un autre point souvent mal compris
L’État prend directement en charge certaines redevances d’accès au réseau pour les trains conventionnés.
En 2025, elles représentent environ 3,1 Md€ :
- 2,34 Md€ pour les TER hors Île-de-France ;
- 536 M€ pour les Intercités ;
- 222 M€ pour le fret.
L’article les compte dans l’argent public allant au ferroviaire.
C’est comptablement défendable.
Mais économiquement, il faut préciser que cet argent rémunère l’utilisation d’une infrastructure ferroviaire publique.
Ce n’est donc pas équivalent à une subvention destinée à couvrir les pertes d’une entreprise.
5. Les retraites des cheminots : environ 3 milliards
C’est un autre élément majeur du chiffre.
Le régime spécial de retraite de la SNCF nécessite une contribution publique importante parce que le nombre de cotisants est inférieur au nombre de pensionnés.
Le Sénat cite environ 4 Md€ pour les régimes de retraite de la SNCF et de la RATP réunis.
On est donc autour de quelques milliards pour la SNCF seule.
Mais là encore, le raisonnement doit être nuancé : cette dépense est liée à la démographie particulière du régime et à son extinction progressive, pas directement à la rentabilité des TGV ou des TER.
6. Et il y a un élément que l’article ne met pas suffisamment en avant : SNCF Voyageurs rapporte aussi de l’argent
C’est particulièrement important.
En 2024, SNCF Voyageurs a réalisé :
21,7 Md€ de production
dont :
9,6 Md€ de produits du trafic
et a dégagé :
0,8 Md€ de résultat net.
Donc l’image d’une entreprise qui serait simplement une « pompe à subventions » est trop simplificatrice.
Les activités commerciales, notamment TGV, contribuent aux résultats du groupe.
Et une partie des bénéfices de SNCF Voyageurs revient indirectement au financement du réseau.
En 2024, SNCF a ainsi alimenté le fonds de concours destiné à SNCF Réseau à hauteur de 1,7 Md€. Le Sénat précise qu’une partie importante de cette somme provient des bénéfices de SNCF Voyageurs.
Il existe donc une boucle :
voyageurs → recettes commerciales → bénéfices → financement du réseau.
9. L’évolution depuis 2014 est particulièrement intéressante
L’article affirme :
12,9 Md€ en 2014 → 21,7 Md€ en 2024.
Soit environ +8,8 Md€, ou près de +68 % en dix ans.
Mais il serait dangereux d’en conclure automatiquement que la SNCF « coûte 68 % plus cher ».
Pourquoi ?
Parce que cette période comprend :
- inflation ;
- hausse des coûts énergétiques ;
- hausse des investissements ;
- hausse des péages ;
- développement de certaines offres régionales ;
- financement accru de la régénération ;
- évolution du financement des retraites ;
- effets de la crise Covid ;
- transformation institutionnelle du groupe SNCF.
10. 2014-2024 : la vraie transformation
La décennie est surtout caractérisée par un changement de modèle financier.
En 2018-2022, l’État a repris 35 Md€ de dette de SNCF Réseau : 25 Md€ en 2020 puis 10 Md€ en 2022. Cette opération a fait baisser les charges financières de SNCF Réseau et a amélioré sa capacité d’investissement.
C’est un élément que le titre de l’article ne fait évidemment pas apparaître.
Autrement dit, une partie du soutien public au ferroviaire ne prend pas la forme d’une subvention annuelle : elle a consisté à reprendre une dette historique considérable.
11. Et aujourd’hui, combien investit-on ?
SNCF Réseau a investi environ 5,5 Md€ en 2023, dont environ 3 Md€ consacrés à la régénération.
En 2024, le financement public et celui provenant du groupe SNCF ont continué à alimenter fortement la régénération.
Le fonds de concours de l’État a représenté 1,538 Md€ en 2024, dont notamment :
- 925 M€ correspondant au dividende SNCF prévu au contrat ;
- 290 M€ de contribution exceptionnelle du groupe ;
- 23 M€ pour Marseille-Vintimille ;
- 300 M€ pour accélérer la régénération et la modernisation.
Ce mécanisme est important : le dividende que l’État pourrait théoriquement percevoir comme actionnaire est réorienté vers le réseau ferroviaire.
l’État a repris 35 Md€ de dette SNCF Réseau, tandis que la France programme désormais une accélération de la régénération du réseau.
Cela permet de poser une question beaucoup plus pertinente que « combien coûte la SNCF ? » :
B. Des dizaines de milliards de concours publics et la reprise de 35 Md€ de dette, quel niveau de service et quel état du réseau la collectivité obtient-elle en contrepartie ?
Le point essentiel est que les 35 Md€ repris par l’État ne correspondent pas à une dette nouvelle créée par l’État en 2020-2022 : c’est une partie de la dette accumulée par le système ferroviaire, principalement portée par SNCF Réseau, que l’État a décidé de transférer sur son propre bilan.
1. D’où venait cette dette ?
À la fin de 2018, la dette de SNCF Réseau atteignait 48,2 Md€ en valeur de remboursement. Cette dette était l’aboutissement de décennies de déséquilibre entre le coût de construction, d’entretien et de renouvellement du réseau et les recettes permettant de le financer.
Le problème était particulièrement concentré sur l’infrastructure : SNCF Réseau devait financer un réseau très vaste avec des recettes de péages qui ne suffisaient pas à couvrir l’ensemble des besoins d’investissement et de régénération.
La réforme ferroviaire de 2018 part donc d’un constat : laisser SNCF Réseau porter la totalité de cette dette compromettait sa capacité à investir dans le réseau.
2. La décision de 2018 : 35 Md€ sur 48,2 Md€
Le 25 mai 2018, dans le cadre de la réforme ferroviaire, le gouvernement annonce la reprise par l’État de 35 Md€, soit environ 73 % des 48,2 Md€ de dette alors recensés.
Le choix est volontairement fractionné :
Étape
Montant
Date
Mécanisme
Situation initiale
48,2 Md€
fin 2018
dette SNCF Réseau
1re reprise
25 Md€
1er janvier 2020
LFI 2020
2e reprise
10 Md€
1er janvier 2022
LFI 2022
Total repris
35 Md€
2020-2022
État
Dette laissée à SNCF Réseau
environ 13,2 Md€ théoriques au regard de l’encours 2018 mais elle évolue ensuite
Les textes budgétaires confirment explicitement les 48,2 Md€, les 25 Md€ de 2020 et les 10 Md€ de 2022.
3. Le chiffre global de 2024 permet de replacer tout cela
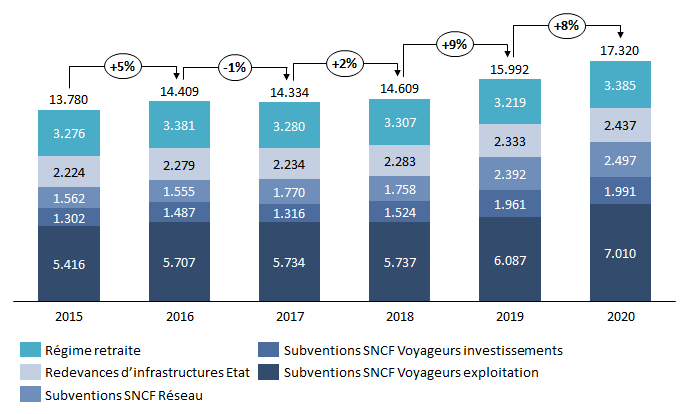
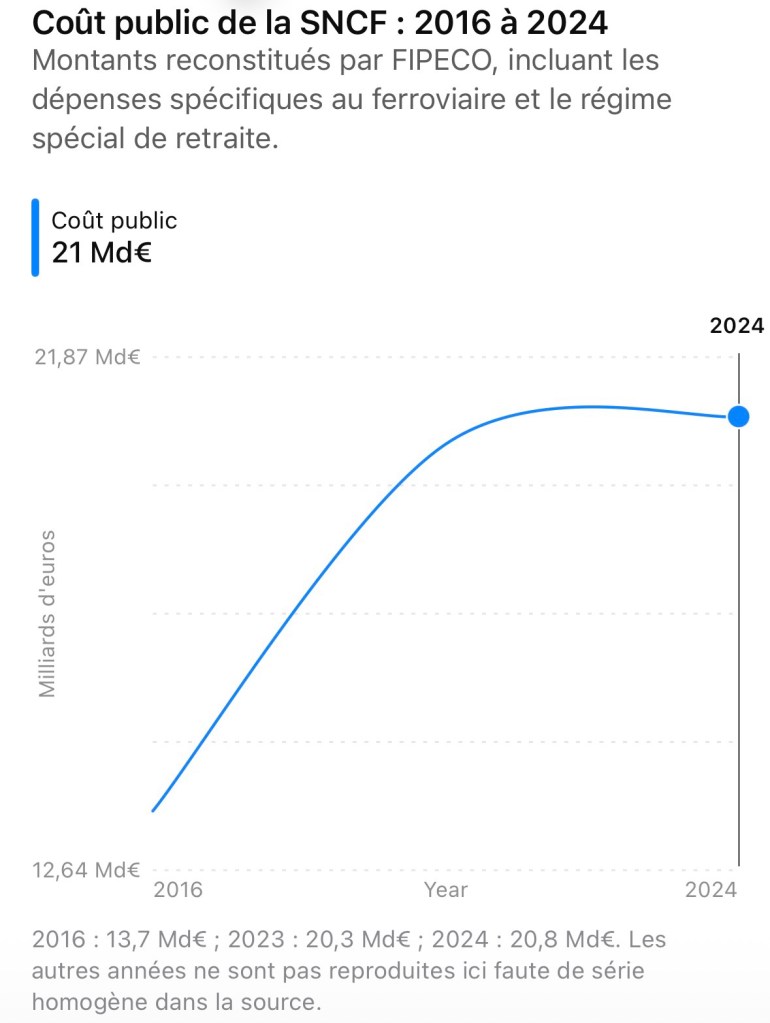
François Ecalle, dans une analyse publiée en janvier 2026, reconstitue le coût spécifique de la SNCF pour les contribuables en 2024.
Il obtient :
11,0 Md€ pour le financement public des dépenses de fonctionnement ;
7,4 Md€ de subventions d’investissement ;
0,8 Md€ d’intérêts de la dette SNCF reprise par l’État ;
moins 1,7 Md€ de dividendes versés à l’État ;
soit 17,5 Md€ hors protection sociale.
Puis :
+ 3,3 Md€ pour le régime spécial de retraite.
Total : 20,8 Md€ en 2024.
C’est ce chiffre qui permet enfin de comprendre le fameux titre sur les « plus de 20 Md€ ».
Et Ecalle fournit une comparaison historique particulièrement utile : le coût total estimé était de 13,7 Md€ en 2016, contre 20,8 Md€ en 2024.
B. Le bilan à retenir
Sur la période, il faut donc éviter de dire simplement « la SNCF coûte 20 Md€ ».
Le coût public actuel est constitué de plusieurs couches :
fonctionnement des trains : ~11 Md€ en 2024 ;
investissements : ~7,4 Md€ ;
intérêts de la dette reprise : ~0,8 Md€ ;
retraites : ~3,3 Md€ ;
moins les dividendes reversés à l’État : ~1,7 Md€.
Et parallèlement, les grèves de 2018, 2019 et 2023 ont généré des pertes directes de plusieurs centaines de millions d’euros, avec des méthodologies de calcul différentes selon les années.
Le point particulièrement intéressant pour votre dossier est donc le suivant : entre 2016 et 2024, le coût public total reconstitué passe de 13,7 à 20,8 Md€, soit +7,1 Md€ (+52 %). Cette hausse ne peut toutefois pas être attribuée aux seuls salaires, aux seules retraites ou aux seules grèves : elle résulte de l’addition de dépenses d’exploitation, d’investissements, du financement de l’infrastructure, de la dette reprise et du régime spécial de retraite.
Sur les retraites, nous avons maintenant une série historique solide. La subvention d’équilibre versée au régime SNCF était déjà de 3,311 Md€ en 2014, puis 3,281 Md€ en 2015, 3,266 Md€ en 2016, 3,271 Md€ en 2017, 3,307 Md€ en 2018 et 3,219 Md€ en 2019.


