
La facture MACRON est considérable et ses répercussions vont plomber le pays pour de nombreuses années
La France a frôlé 5 % pour emprunter à dix ans. Ce taux est celui de l’OAT (obligation assimilable du Trésor), le titre par lequel l’État français emprunte sur les marchés : il correspond au rendement que les investisseurs exigent pour lui prêter de l’argent pendant dix ans, et il sert de référence à tous les autres. Le 5 octobre, il a atteint 4,92 %, son plus haut niveau depuis juillet 2002, contre environ 3,5 % un an plus tôt. En douze mois, le coût de l’emprunt à dix ans a ainsi augmenté de près de 40 %.
Ce niveau ne pèse pas encore pleinement sur le budget de l’État, et c’est ce qui rend le phénomène difficile à percevoir. Chaque année, seuls les titres qui arrivent à échéance et le nouveau déficit sont financés aux conditions de marché ; le reste de la dette continue de porter les taux, plus bas, auxquels il a été émis. La dette que l’État a émise sur les marchés atteint 2 904 Md€ à fin août 2026, et sa durée de vie moyenne est de 8 ans et 142 jours.
ARTICLE – Dette française : la facture de la hausse des taux est encore à venir
7 octobre 2026
Par Lilou Schepers, membre des Jeunes CRSI
Début octobre 2026, la France a frôlé 5 % pour emprunter à dix ans. Ce taux est celui de l’OAT (obligation assimilable du Trésor), le titre par lequel l’État français emprunte sur les marchés : il correspond au rendement que les investisseurs exigent pour lui prêter de l’argent pendant dix ans, et il sert de référence à tous les autres. Le 5 octobre, il a atteint 4,92 %, son plus haut niveau depuis juillet 2002 (1), contre environ 3,5 % un an plus tôt. En douze mois, le coût de l’emprunt à dix ans a ainsi augmenté de près de 40 %.
Ce niveau ne pèse pas encore pleinement sur le budget de l’État, et c’est ce qui rend le phénomène difficile à percevoir. Chaque année, seuls les titres qui arrivent à échéance et le nouveau déficit sont financés aux conditions de marché ; le reste de la dette continue de porter les taux, plus bas, auxquels il a été émis. La dette que l’État a émise sur les marchés atteint 2 904 Md€ à fin août 2026, et sa durée de vie moyenne est de 8 ans et 142 jours (2).
Autrement dit, il faut en moyenne plus de huit ans pour qu’un titre arrive à échéance et soit remplacé par un nouveau, émis au taux du moment. Cette durée relativement longue amortit le choc, mais elle signifie aussi qu’une hausse des taux s’installe pour longtemps : un titre émis aujourd’hui à près de 5 % pèsera sur le budget pendant toute sa durée de vie.
Chaque point de taux supplémentaire représente ainsi, une fois toute la dette renouvelée, près de 29 Md€ de charge d’intérêts en plus chaque année (3). Mais l’effet est progressif : la première année, seule la part de la dette qui arrive à échéance est concernée, puis l’impact s’accumule année après année. Le choc s’étale sur une décennie, ce qui le rend politiquement discret : une hausse de la charge de la dette ne se vote pas, elle se constate.
Le danger tient précisément à cela : un coût qui s’installe sans qu’aucune décision ne soit prise, et qu’aucun débat n’a l’occasion de contester.
Le chiffre le plus instructif n’est pas le taux lui-même, mais l’écart avec l’Allemagne. Le Bund est l’obligation allemande à 10 ans, que les marchés considèrent comme la référence la plus sûre de la zone euro. L’écart entre le taux français et le taux allemand, que l’on appelle le spread, mesure ce que les investisseurs demandent en plus pour prêter à la France plutôt qu’à l’Allemagne : c’est la prime de risque supplémentaire que le marché attache à la France. Il s’exprime en points de base, un point de base valant 0,01 point de pourcentage.
Le 5 octobre, il atteignait environ 152 points de base, soit 1,52 point de pourcentage, son plus haut niveau depuis 2011 (4).
Cet indicateur a l’avantage de comparer les deux pays à conditions égales. Les facteurs qui touchent tous les emprunteurs de la zone euro (hausse des taux directeurs, inflation, rémunération plus élevée demandée pour prêter sur longue durée) pèsent autant sur l’Allemagne que sur la France : ils n’apparaissent donc pas dans l’écart. Ce qui reste reflète ce que les marchés pensent de la France elle-même.
Pour fixer un ordre de grandeur, si la France payait sur l’ensemble des titres de dette qu’elle a émis sur les marchés (2 904 Md€) 1,52 point de plus que l’Allemagne, la facture annuelle serait supérieure d’environ 44 Md€ (5). Cela montre ce que vaut, en euros, la crédibilité budgétaire d’un pays.
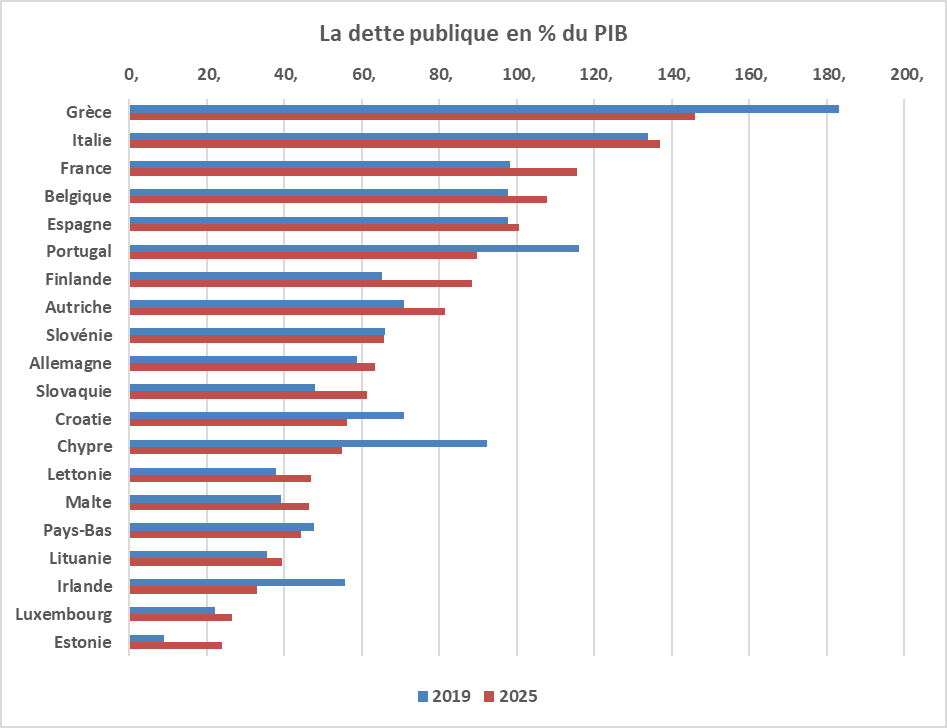
Cette prime pèse d’autant plus que la France dépend du regard extérieur : 57,5 % des titres de dette de l’État sont détenus par des investisseurs non résidents (6). Elle doit aussi emprunter davantage : l’Agence France Trésor prévoit d’émettre 340 Md€ de titres à moyen et long terme en 2027, contre 310 Md€ en 2026 (7), tandis que le projet de loi de finances pour 2027 table sur une dette publique de 121,7 % du PIB, contre 119,3 % en 2026 (8). Plus un émetteur doit emprunter, plus il est sensible à l’humeur de ses prêteurs.
Concrètement, la charge de la dette de l’État, c’est-à-dire les intérêts versés chaque année, doit passer de 62,6 Md€ en 2026 à 72,9 Md€ en 2027, soit plus de 10 Md€ de plus en un an (9). Il est possible que cette charge dépasse 100 Md€ en 2030 (10). Les intérêts sont la seule dépense due avant tout arbitrage politique : ils s’imposent au budget quel que soit le gouvernement, et ils se financent en réduisant ce qui prépare l’avenir. La question n’est plus seulement de savoir comment financer les déficits passés, mais ce à quoi l’on renonce pour demain, et ce sont les actifs d’aujourd’hui, les plus jeunes en tête, qui en supporteront le coût.
Ces trajectoires peuvent être simulées. C’est l’objet de Génération Dette (generationdette.fr), un outil en ligne qui permet de faire varier le taux auquel la France se refinance ainsi que la croissance de la productivité, et de visualiser l’évolution de la dette et de la charge d’intérêts jusqu’en 2045. On peut aussi y tester des chocs, des réformes fiscales ou des efforts d’économies. L’outil permet ainsi de mesurer le poids que ces choix font peser sur les générations futures, celles qui paieront ces intérêts sans avoir décidé de la dette. Il s’appuie sur un modèle simplifié, alimenté par les données de l’Agence France Trésor, de l’Insee, d’Eurostat et du FMI, et propose également un tableau de bord de la charge de la dette et de ses détenteurs.
L’arbitrage réel tient en deux issues : soit la France corrige elle-même sa trajectoire, soit elle se la fait corriger. La voie compatible avec la souveraineté passe par la crédibilité : une trajectoire de dépense publique lisible et tenue, qui réduit l’écart de taux avec l’Allemagne avant que le marché ou une tutelle ne le fasse à notre place. L’effort doit porter sur la dépense plutôt que sur l’impôt, car un nouveau prélèvement sur les entreprises pèserait sur la croissance, dont dépend tout le reste. L’autre voie existe : la Banque centrale européenne dispose d’un filet, l’instrument de protection de la transmission (TPI), qui lui permet de racheter des titres d’un pays dont les taux montent plus que sa situation économique et budgétaire ne le justifie, par exemple lors d’un mouvement de défiance des marchés (11) . Son déclenchement reste toutefois soumis à des conditions, notamment de soutenabilité budgétaire.
Compter sur ce filet, c’est accepter que la trajectoire budgétaire se décide aussi ailleurs que dans nos institutions : le moment de l’intervention, ses conditions et l’effort exigé en contrepartie seraient fixés à Francfort et à Bruxelles, pas à Paris. Une dette qui ne se refinance qu’avec l’aide d’autrui n’est plus tout à fait une dette que la France maîtrise.


