
METAHODOS traite régulièrement de la dette et de l’impasse budgétaire.
Le constat est que Macron continue – malgré l’extrême grav de la crise – de mépriser ces matières « comptables ». La finance peut l’intéresser davantage.
La presse dite économique est elle même bien embarrassée par ce sujet. LES Échos n’y coupent pas. Ils ont cependant publié trois articles intéressants.
1. ARTICLE – Les mots écos – Présidentielle 2027 : qui détient la dette française ?
Le sujet de la dette et de ses taux d’intérêt qui explosent s’impose déjà dans la campagne présidentielle. Dans ce bonus de « La Story », Clara Grouzis et Guillaume Benoît analysent qui sont les détenteurs de la dette française, pourquoi et comment ils l’achètent.
Par Clara Grouzis Publié le 24 oct. 2026 LES ÉCHOS
Jean-Luc Mélenchon a fait la une des journaux en proposant de « foutre au feu » une partie de la dette. Une manière radicale pour le candidat insoumis de réduire la dette de l’Etat français. Son plan : faire annuler la part de la dette détenue par la Banque centrale européenne (BCE). La possibilité de réaliser cette opération est vivement contestée. Mais cet exemple montre à quel point la dette occupe l’esprit des candidats à l’Elysée.
Mais le mécanisme d’émission des dettes peut sembler opaque. Pourquoi la BCE détient-elle une partie de la dette française ? Qui peut acheter des parts de dette sur les marchés ? Comment et quel est l’intérêt de le faire ? Et quelle part de la dette est-elle détenue à l’étranger ? Dans le deuxième épisode du bonus de « La Story », Clara Grouzis et Guillaume Benoît répondent à toutes ces questions.
Lien : Les mots écos – Présidentielle 2027 : qui détient la dette française ?
Des investisseurs divers
Quand il a besoin d’emprunter, et il emprunte beaucoup en ce moment, l’Etat émet des obligations sur les marchés et ces titres peuvent être achetés par des particuliers, des banques, des fonds d’investissement. N’importe qui peut devenir créancier de l’Etat et bénéficier à ce titre d’un versement d’intérêts. Les citoyens français le font plutôt au travers de l’assurance-vie.
LIRE AUSSI :
RECIT – Dette : la question de l’aide de la BCE s’immisce dans le débat présidentiel
EDITO – Dette publique et banques françaises : la spirale infernale
Les obligations, qui peuvent être revendues sur les marchés, ont l’intérêt d’être des placements assez sûrs, avec un rendement régulier qui correspond au taux d’intérêt auquel la France emprunte, taux qui grimpe à des niveaux jamais vus depuis 2002. Mais il y a d’autres investisseurs qui s’intéressent à la dette française et ceux-là pourraient être un peu plus dangereux.
2. ARTICLE – La dette française à la merci des hedge funds
La montée en puissance des hedge funds sur le marché des emprunts d’Etat redéfinit les règles du jeu. Pour la France, le risque d’une attaque spéculative devient une menace tangible, décrypte notre éditorialiste François Vidal.
Par François Vidal 24 sept. 2026 LES ÉCHOS
La crise de la dette française aura bien lieu ! Et sans doute plus vite qu’on ne le croit. Depuis des semaines, les taux d’intérêt auxquels la France emprunte flambent.La cote d’alerte est dépassée et la situation continue de s’aggraver, rendant la pression de plus en plus insupportable pour les finances du pays. A l’approche de l’ouverture de la période budgétaire, le spectre d’un accident de crédit prend chaque jour un peu plus d’épaisseur.
Les raisons qu’un tel événement se produise ne manquent pas. La responsabilité en revient pour beaucoup à l’incurie française : dette abyssale, déficits importants et persistants, absence de majorité politique, perspectives …
…/…
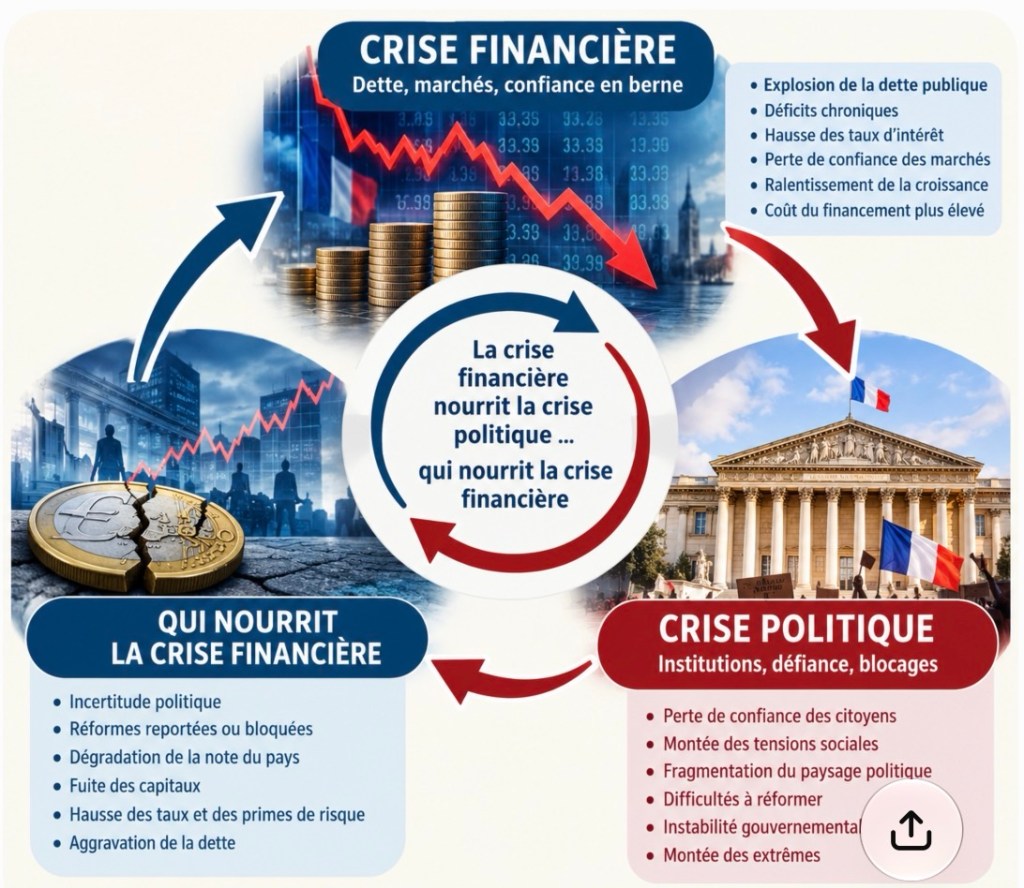
3. ARTICLE – Spirale de la dette : « La crise financière nourrit la crise politique, qui nourrit à son tour la crise financière »
Et si l’instabilité financière théorisée par l’économiste américain Hyman Minsky était en train de s’appliquer à la dette française ? Raphaël Douady, chercheur du CNRS, et Fred Avenia, ancien banquier d’investissement, décryptent les mécanismes qui pourraient transformer la défiance des marchés en cercle vicieux.
Par Raphael Douady (chercheur au CNRS basé à New York), Fred Avenia (ancien banquier d’investissement et gérant de hedge fund)
Publié le 25 oct. 2026 LES ÉCHOS
Il y a un mois encore, le risque souverain français paraissait contenu. Le Credit Default Swap (CDS) de la France à cinq ans, c’est-à-dire le prix demandé pour garantir un détenteur d’obligations de l’Etat français (OAT) contre un défaut, évoluait autour de 35 points de base et le spread (la différence de taux) entre l’OAT et le Bund allemand à dix ans autour de 75 points. Nous anticipions alors un CDS proche de 100 points et un spread OAT-Bund susceptible d’atteindre 150 points. Quelques semaines plus tard, le CDS a plus que doublé (et a même fini par passer le seuil de 100 bp vendredi) et le spread a atteint 175 points.
Mais le véritable sujet n’est pas que notre première prévision se soit réalisée. C’est que la hausse du risque français pourrait désormais devenir auto-entretenue….
…/…


