
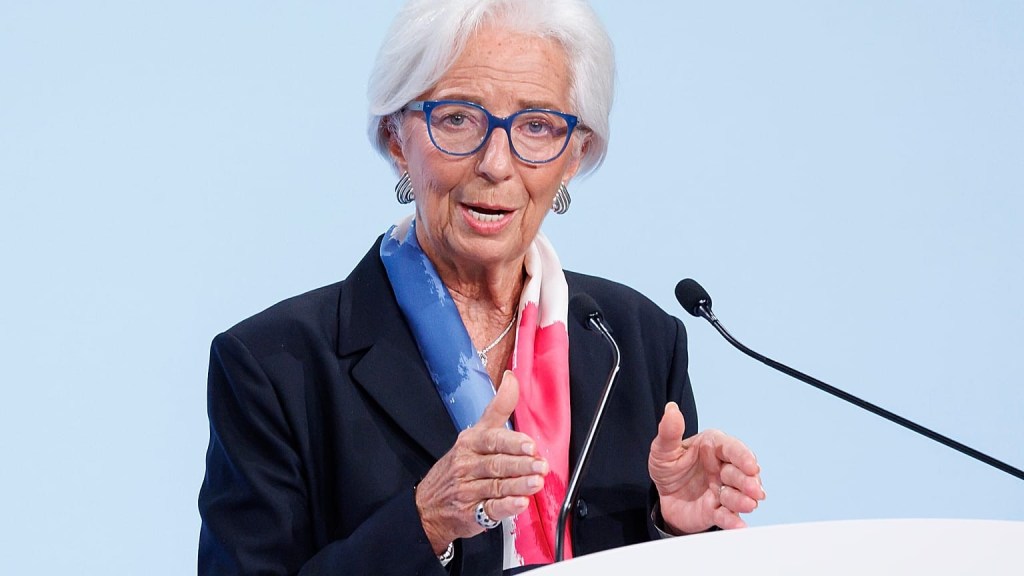
DOSSIER METAHODOS : QUATRIÈME TENTATIVE ?
A. Lagarde 2027, ce que son bilan à la BCE pourrait produire politiquement en France
B. ARTICLE – Voici quand la présidente de la Banque centrale européenne quittera ses fonctions
C. ARTICLE – Qui succédera à Christine Lagarde à la tête de la Banque centrale européenne ?
D. UNE PARTICIPATION DIRECTE OU INDIRECTE A LA PRÉSIDENTIELLE SE PREPARE CLAIREMENT
E. LES DIFFICULTÉS RENCONTRÉES À LA TÊTE DE LA BCE
F. Le paradoxe de Lagarde aujourd’hui
G. LES CRITIQUES À SON ENCONTRE
H. Lagarde à la BCE : 10 décisions ou épisodes controversés depuis 2019
I. Le bilan critique est donc assez paradoxal
J. Le point central pour évaluer son bilan
K. SES QUALITÉS DE RESPONSABLE POLITIQUE : PLUS FINANCES ET TECHNO QUE TERRAIN ET PROXIMITÉ
A. Lagarde 2027, ce que son bilan à la BCE pourrait produire politiquement en France,
et surtout ce que les indices actuels permettent réellement d’établir.
« Lagarde prépare — ou laisse préparer — son après-BCE, en conservant volontairement plusieurs options ouvertes : rôle européen dans la présidentielle française, fonction internationale au WEF, ou autre responsabilité internationale. »
ELLE ANNONCE POUR JANVIER UN LIVRE TRÈS POLITIQUE, TITRE (?) : « C’EST MOI »
La manière dont elle fera la promotion de son livre sera un signe fort. Testera t elle l’opinion – à travers les sondages – à cette occasion ?
Elle ne se présente pas – pour l’instant – comme candidate à la présidentielle.
Elle envisage explicitement la possibilité de quitter la BCE avant la fin de son mandat.
Elle considère qu’elle pourrait intervenir dans le débat présidentiel français.
Et ce n’est que la répétition d’une double posture : retenez moi, réclamez moi !
Son nom circule pour la présidence du WEF.La succession de la BCE est déjà activement discutée.
Et le personnel de la BCE demande désormais des clarifications sur son avenir.
1. Le fait nouveau le plus important : son avenir à la BCE n’est plus une question théorique
Son mandat court officiellement jusqu’en octobre 2027. Mais, depuis février 2026, des informations de presse évoquent la possibilité d’un départ anticipé. En avril, Le Monde écrivait que la course à sa succession était déjà engagée.
Le dossier a franchi un seuil en septembre : le comité du personnel de la BCE a demandé à la direction de clarifier son avenir, en estimant que l’incertitude prolongée pouvait affecter la confiance dans la communication de l’institution et compliquer la préparation de la succession.
Ce n’est pas une preuve d’un projet politique. Mais c’est un élément objectif : son départ éventuel est désormais devenu une question de gouvernance de la BCE.
2. Et Lagarde a elle-même ouvert une porte qui n’existait pas auparavant
L’entretien accordé aux Échos le 2 juillet est particulièrement révélateur.
Elle a confirmé que son mandat se termine en octobre 2027, mais, interrogée sur la possibilité de partir avant cette date pour intervenir dans le débat français, elle a répondu que c’était « possible ».
Surtout, elle a déclaré :
« Une voix européenne doit s’exprimer dans le débat présidentiel français. »
Elle a également dit qu’elle pourrait avoir « une discussion franche » avec certains candidats.
Quelques jours plus tard, elle a cependant déclaré à Euronews :
« Je ne suis candidate à rien. »
Elle a donc fermé la porte à une candidature déclarée, tout en maintenant ouverte celle d’une intervention dans la campagne.
3. Les scénarios
Il existe trois niveaux :
Niveau 1 — certain : elle veut continuer à peser sur le débat européen.
Niveau 2 — documenté : elle n’exclut plus une participation au débat politique français de 2027.
Niveau 3 — moins documenté : elle préparerait une candidature à l’Élysée.
4. Une autre ambition est apparue : Davos
En août, Neue Zürcher Zeitung, relayé par Euronews, a rapporté que Lagarde avait été présentée comme candidate potentielle à la présidence du Forum économique mondial et aurait indiqué être « prête à servir ».
Cela donne une alternative très concrète à une entrée dans la politique française :
Et cette possibilité pourrait expliquer pourquoi elle ne ferme pas la porte à un départ anticipé tout en refusant de se déclarer candidate.
5. Une difficulté : son bilan BCE peut devenir le cœur des attaques
Si elle entrait réellement dans la vie politique française, ses adversaires auraient plusieurs angles d’attaque documentés.
Le premier serait l’inflation de 2021-2022 : la BCE a tardé à normaliser sa politique avant de procéder ensuite à un resserrement extrêmement rapide.
Le second serait le coût du resserrement monétaire : taux élevés, crédit immobilier, investissement et coût du financement des États.
Le troisième serait la dette française : une BCE indépendante impose des limites très fortes à toute politique de monétisation ou d’annulation de dette.
Le quatrième serait son rapport à l’Europe : elle défend explicitement l’ancrage européen de la France. Dans l’entretien aux Échos, elle avertissait qu’une remise en cause de cet ancrage serait économiquement douloureuse.
Ce dernier point pourrait la placer très directement dans le débat politique de 2027.
6.Son bilan n’est pas réductible à ces critiques
Il existe également des éléments qu’elle pourrait faire valoir.
La BCE a réussi à faire revenir l’inflation après le pic de 2022, tout en évitant une crise de dette souveraine comparable à celle de 2010-2012.
Elle dispose également depuis 2022 du TPI, instrument destiné à préserver la transmission de la politique monétaire lorsque les écarts de taux deviennent injustifiés.
Et aujourd’hui encore, la BCE justifie ses décisions par son mandat de stabilité des prix. Le 10 septembre 2026, elle a relevé ses trois taux directeurs de 25 points de base, avec une prévision d’inflation de 3 % en 2026, 2,5 % en 2027 et 2,1 % en 2028.
Le bilan serait donc attaquable, mais pas facilement caricaturable.
7. Le point particulièrement intéressant : le calendrier
Voici le scénario à surveiller :
Septembre 2026
→ incertitude sur son avenir
→ personnel de la BCE demandant des clarifications
→ succession déjà discutée.
Automne 2026
→ possible clarification sur son avenir à Francfort
→ possible décision concernant le WEF.
Début 2027
→ publication annoncée de son autobiographie, autre élément ayant alimenté les spéculations sur son départ.
Début 2027
→ entrée dans la phase véritablement active de la présidentielle française.
Avril 2027
→ présidentielle.
8. La France négocie déjà la succession
Selon des informations rapportées le 16 septembre, Paris soutiendrait le Néerlandais Klaas Knot pour succéder à Lagarde, en échange de l’obtention par la France du poste de chef économiste de la BCE ; Berlin serait susceptible de s’y opposer.
Mais si ce schéma se confirmait, il serait extrêmement intéressant pour votre dossier : la France pourrait contribuer à organiser la succession de Lagarde avant même que celle-ci ait quitté officiellement son poste.
CONCLUSION
« Lagarde prépare — ou laisse préparer — son après-BCE, en conservant volontairement plusieurs options ouvertes : rôle européen dans la présidentielle française, fonction internationale au WEF, ou autre responsabilité internationale. »
B. ARTICLE – Voici quand la présidente de la Banque centrale européenne quittera ses fonctions
Publié le 18-09-2026 LA LIBRE
Christine Lagarde, présidente de la Banque centrale européenne (BCE), quittera ses fonctions en 2027. C’est ce qu’elle a réaffirmé vendredi sur la chaîne irlandaise RTE Radio. Elle n’a cependant pas souhaité préciser si elle resterait en poste jusqu’en octobre, date à laquelle son mandat prendra fin. …
…/…
C . ARTICLE – Qui succédera à Christine Lagarde à la tête de la Banque centrale européenne ?
Les milieux européens, les banquiers et les investisseurs ont commencé à spéculer sur les successeurs possibles de la présidente de la BCE. Et sur le calendrier de son départ, puisqu’il est désormais certain qu’elle ne terminera pas tout à fait son mandat. Cinq questions pour tout comprendre.
Par Karl De Meyer Publié le 17/09/2026 LE SOIR
Nommée pour huit ans à la tête de l’institut d’émission de la zone euro par le Conseil européen en juillet 2019, en même temps qu’Ursula von der Leyen à la présidence de la Commission, Christine Lagarde, 70 ans, va tirer sa révérence d’ici quelques mois, avant la fin théorique de son mandat, en octobre …
…/. .
D. UNE PARTICIPATION DIRECTE OU INDIRECTE A LA PRÉSIDENTIELLE SE PREPARE CLAIREMENT ( CANDIDATURE OU SOUTIEN FORT )
Les indices se sont nettement accumulés en 2026, mais ils ne permettent pas de conclure que Christine Lagarde prépare effectivement une candidature présidentielle. Elle prépare manifestement l’après-BCE, et elle laisse ouverte une possibilité d’intervention dans le débat politique français.
Plusieurs éléments objectifs convergent : départ anticipé possible de la BCE, succession déjà en préparation, déclarations beaucoup plus politiques sur la France et l’Europe, et apparition de scénarios médiatiques autour de 2027. Mais elle continue publiquement à nier une candidature.
1. Le fait le plus important : elle a elle-même entrouvert la porte
Le 2 juillet 2026, dans Les Echos, Lagarde a déclaré qu’« une voix européenne doit s’exprimer dans le débat présidentiel français » et que la France devrait prendre « des décisions courageuses ». Interrogée sur son propre avenir, elle a répondu qu’elle allait « s’interroger », tout en précisant que sa candidature n’était « pas d’actualité ». Reuters a interprété ces déclarations comme laissant ouverte la possibilité d’un départ anticipé de la BCE et d’un rôle dans la politique française.
C’est une évolution importante par rapport à ses dénégations antérieures.
Mais le 9 juillet, interrogée directement par Euronews, elle a été plus explicite :
« Je ne suis candidate à rien »
Elle a néanmoins ajouté qu’elle voulait continuer à défendre l’Europe et qu’elle suivait attentivement la campagne française.
Et surtout, le 12 septembre, à la fête de la pomme d’Hervé Morin en Normandie, elle a encore déclaré qu’elle venait « porter une parole européenne », « sans être candidate à quoi que ce soit ».
Il faut donc distinguer deux choses : elle dément être candidate ; elle ne dément plus vouloir jouer un rôle dans le débat français.
2. Le deuxième indice : la question de son départ anticipé de la BCE est devenue réelle
Son mandat court normalement jusqu’en octobre 2027.
Or, dès février-avril 2026, la presse économique a commencé à rapporter qu’elle envisageait de partir avant cette échéance. Le Monde écrivait en avril que les grandes manœuvres pour sa succession avaient commencé et que trois candidats étaient déjà identifiés : Klaas Knot, Pablo Hernández de Cos et Joachim Nagel.
Ce n’est donc plus simplement une rumeur française sur une éventuelle candidature : la succession de Lagarde à la BCE est devenue un véritable dossier européen.
Et le 15 septembre, Reuters rapporte que les spéculations sur son départ anticipé persistent depuis plusieurs mois et que les candidats à sa succession sont désormais ouvertement discutés.
C’est probablement l’indice objectif le plus intéressant.
Si Lagarde voulait réellement intervenir dans la séquence française du printemps 2027, elle aurait besoin de régler la question de la BCE auparavant.
3. Et il existe désormais une deuxième porte de sortie : Davos
Autre élément assez spectaculaire : fin août, Euronews a rapporté que Lagarde pourrait prendre la tête du Forum économique mondial à Davos.
Selon la Neue Zürcher Zeitung, elle aurait été présentée comme une candidate possible à la présidence du WEF et aurait déclaré être « prête à servir ».
Cela donne trois scénarios pour son après-BCE :
Scénario
Indices actuels
Rester jusqu’en octobre 2027
Toujours possible
Partir avant 2027
Indices sérieux
Prendre une fonction internationale, notamment Davos
Hypothèse devenue documentée
Intervenir dans la présidentielle française
Elle-même laisse ouverte une implication politique
Être candidate à l’Élysée
Elle le nie actuellement
4. Ce n’est absolument pas la première fois.
Parce que ce n’est absolument pas la première fois.
2011 : première grande séquence
Lagarde est alors ministre de l’Économie de Nicolas Sarkozy.
Elle est donnée comme une personnalité capable de rester à Bercy après 2012, mais elle quitte finalement le gouvernement pour prendre la direction du FMI en juin 2011.
Elle avait d’ailleurs déclaré en mai 2011 qu’elle ne faisait pas de plans à long terme concernant Bercy.
Cette séquence est intéressante parce qu’elle révèle déjà son fonctionnement : elle ne construit pas nécessairement publiquement une trajectoire politique classique ; elle passe d’une fonction internationale à une autre.
2016-2017 : la rumeur présidentielle
En 2016, puis surtout en 2017, son nom revient avec insistance comme possible candidate de droite.
RTL titrait alors :
« Christine Lagarde est-elle la meilleure candidate de la droite ? »
Elle démentait viser la présidentielle, tandis que des sondages lui donnaient une image très favorable.
Puis, après la victoire annoncée d’Emmanuel Macron en 2017, son nom apparaît également parmi les personnalités envisagées pour Matignon. Un sondage OpinionWay/Tilder/LCI la plaçait même en tête des personnalités souhaitées par les Français pour être Premier ministre de Macron.
Donc la combinaison actuelle — forte popularité + profil international + absence d’appareil politique + rumeur de candidature ou de Matignon — possède déjà un précédent.
5. 2022 : l’épisode Macron-Lagarde est encore plus intéressant
En février 2022, son nom revient très fortement pour Matignon en cas de réélection de Macron.
RTL rapportait alors une rumeur devenue suffisamment insistante pour faire l’objet d’un traitement spécifique : « Christine Lagarde à Matignon en cas de réélection d’Emmanuel Macron ? »
La rumeur avait notamment été alimentée par une information selon laquelle Nicolas Sarkozy aurait évoqué son nom avec Macron lors d’un déjeuner.
Lagarde avait alors répondu très clairement qu’elle avait « un métier », une fonction à Francfort et qu’elle comptait y rester jusqu’en 2027.
C’est précisément ce qui rend 2026 intéressant : son langage est aujourd’hui moins fermé qu’en 2022.
En 2022 :
« Je suis à Francfort jusqu’en 2027. »
En 2026 :
« Je vais m’interroger. »
Puis :
« Je ne suis candidate à rien. »
Ce n’est pas une annonce de candidature. Mais c’est une évolution rhétorique réelle.
6. L’indice le plus politique : elle commence à parler de la France comme une personnalité politique
C’est probablement là que le dossier devient intéressant pour votre recherche sur l’après-Macron.
Lagarde ne se contente plus de parler de politique monétaire.
Elle parle désormais :
- de la place de l’Europe dans la présidentielle ;
- des choix économiques que devra faire la France ;
- de la nécessité de décisions « courageuses » ;
- de l’avenir européen de la France ;
- du risque de voir le débat français se détacher du cadre européen.
Et elle affirme qu’« en politique, les huit prochains mois, c’est l’éternité ».
C’est une phrase particulièrement révélatrice.
Elle ne ferme donc pas la séquence politique après son départ de la BCE.
7. Mais il existe un contre-indice majeur
Elle est actuellement présidente de la BCE.
Elle est donc tenue à une neutralité politique particulièrement forte.
Une candidature française ouverte avant son départ poserait un problème évident de crédibilité institutionnelle.
Cela explique probablement sa formulation actuelle.
Elle peut parfaitement défendre :
Europe → stabilité monétaire → responsabilité budgétaire → intégration européenne
sans être officiellement candidate.
Et si elle quittait la BCE suffisamment tôt, elle pourrait ensuite modifier progressivement son statut.
C’est beaucoup plus plausible institutionnellement qu’une entrée directe en campagne depuis Francfort.
8. Une hypothèse particulièrement intéressante : Lagarde « hors parti »
C’est là que son profil se distingue des candidats traditionnels de 2027.
Elle possède :
- une expérience ministérielle ;
- Bercy ;
- le G20 ;
- le FMI ;
- la BCE ;
- une forte expérience internationale ;
- des réseaux européens et américains ;
- une image de compétence économique ;
- une absence d’appareil partisan propre.
Elle n’a cependant jamais construit de carrière élective.
C’est exactement le paradoxe de son profil.
Elle dispose d’un CV présidentiel sans avoir construit une carrière présidentielle.
C’est également ce qui rend le scénario difficile : une présidentielle française ne se gagne pas seulement avec un CV international. Il faut une organisation, des élus, des parrainages, une campagne, un réseau territorial et une capacité à produire une offre politique.
9. Le scénario « Lagarde 2027 » a donc plusieurs versions
Il faut éviter de réduire le sujet à « candidate ou pas candidate ».
Je vois actuellement quatre hypothèses distinctes :
A. Lagarde candidate à la présidentielle
Possible juridiquement et politiquement, mais aucun élément public ne permet actuellement de dire qu’elle prépare officiellement cette candidature.
B. Lagarde quitte la BCE et intervient dans la campagne
C’est beaucoup plus compatible avec ses déclarations de 2026.
Elle pourrait devenir une personnalité de référence sur l’Europe, les finances publiques et la politique économique sans être candidate.
C. Lagarde devient une personnalité de recours après l’élection
C’est le scénario « Matignon » qui rappelle fortement 2017 et 2022.
D. Lagarde sort complètement de la politique française
Elle pourrait prendre une fonction internationale, notamment au WEF. Cette hypothèse est aujourd’hui loin d’être fantaisiste puisque son nom circule effectivement pour Davos.
10. CHRONOLOGIE PARLANTE
Il y a une chronologie particulièrement parlante :
2011 → Bercy → FMI
2016-2017 → premières spéculations présidentielles
2017 → possible Matignon Macron
2022 → possible Matignon Macron, rumeur alimentée notamment par Sarkozy
2026 → départ anticipé de la BCE envisageable
juillet 2026 → « une voix européenne doit s’exprimer »
juillet 2026 → « Je vais m’interroger »
juillet 2026 → « Je ne suis candidate à rien »
août 2026 → possible candidature à la présidence du WEF
septembre 2026 → apparition publique en Normandie : « sans être candidate à quoi que ce soit »
septembre 2026 → succession BCE activement préparée
Christine Lagarde organise progressivement sa sortie de la BCE et ne ferme plus la porte à une implication dans la séquence politique française de 2027, tout en refusant officiellement de se déclarer candidate.
Et il existe désormais deux voies de sortie concurrentes : la politique française et une grande fonction internationale comme Davos.
E. LES DIFFICULTÉS TENCONTREES A LA TÊTE DECLA BCE
Si l’on regarde la situation de Christine Lagarde à la BCE en septembre 2026, elle rencontre plusieurs difficultés simultanées. Elles ne constituent pas un « échec personnel » : ce sont surtout des problèmes de politique monétaire, de gouvernance et de succession. Mais leur combinaison est importante pour comprendre pourquoi la question de son départ revient maintenant.
1. Le problème immédiat : l’inflation repart et oblige la BCE à resserrer les taux.
Le 10 septembre, la BCE a relevé ses trois taux directeurs de 25 points de base. Elle prévoit désormais une inflation moyenne de 3 % en 2026, 2,5 % en 2027 et 2,1 % en 2028, donc un retour à 2 % plus lent qu’espéré.
Le Monde souligne le dilemme : la BCE doit combattre l’inflation sans provoquer un ralentissement trop important de l’économie. L’inflation atteignait 3,3 % fin août, principalement sous l’effet énergétique, et les anticipations de marché intégraient déjà de nouvelles hausses de taux.
C’est une situation particulièrement inconfortable pour Lagarde : si elle serre trop, elle risque d’aggraver le ralentissement ; si elle ne serre pas assez, l’inflation risque de se diffuser aux salaires et aux prix.
2. Le choc énergétique complique considérablement sa stratégie.
La guerre et les tensions au Moyen-Orient ont fait monter les prix de l’énergie. C’est exactement le type de choc auquel une banque centrale peut difficilement répondre directement.
Lagarde doit donc distinguer entre une inflation provoquée temporairement par l’énergie et une inflation qui se propage ensuite aux salaires et aux services. Elle a explicitement indiqué que ce risque d’« effets de second tour » était une préoccupation.
François Villeroy de Galhau décrit lui aussi le problème : la BCE ne peut pas contrôler le prix du pétrole ou du gaz, mais elle doit empêcher que le choc énergétique ne désancre les anticipations d’inflation.
3. Elle est confrontée à un problème politique extrêmement sensible : la dette française.
C’est particulièrement intéressant dans votre perspective sur la France.
Lors de sa conférence de presse du 10 septembre, Lagarde a été interrogée directement sur le projet de Jean-Luc Mélenchon de geler ou annuler une partie de la dette française détenue par la BCE.
Sa réponse a été exceptionnellement tranchée : elle a qualifié l’idée de mauvaise solution et expliqué qu’une annulation de dette serait juridiquement contraire aux traités européens et financièrement problématique.
Mais elle se retrouve ainsi dans une position délicate : la présidente de la BCE intervient désormais directement dans l’un des grands débats économiques de la présidentielle française de 2027.
Cela donne une importance particulière à sa déclaration précédente selon laquelle « une voix européenne » devait être entendue dans le débat présidentiel.
4. Le problème institutionnel est peut-être encore plus important : les rumeurs sur son départ.
C’est actuellement le dossier le plus sensible à la BCE.
Son mandat doit normalement se terminer en octobre 2027. Mais des informations circulent depuis février sur la possibilité qu’elle parte avant cette date. Le Monde rapportait dès avril que la course à sa succession était engagée.
Et surtout, le 15 septembre, des membres du personnel de la BCE ont demandé publiquement des éclaircissements sur ces rumeurs.
Ils estiment qu’une incertitude prolongée sur la direction de l’institution peut affecter la confiance dans sa communication, inquiéter les salariés et compliquer la préparation de la succession.
C’est un élément nouveau et important : le problème n’est plus seulement une spéculation de journalistes sur son avenir ; l’incertitude commence à être considérée comme un problème de gouvernance interne de la BCE.
5. Et elle n’est pas seule : Isabel Schnabel est également au centre des spéculations.
Une autre membre du directoire, Isabel Schnabel, pourrait elle aussi quitter son poste avant la fin de son mandat. Handelsblatt a rapporté qu’elle négocierait pour rejoindre une fonction importante au FMI.
Si Lagarde et Schnabel partaient toutes deux prématurément, la BCE connaîtrait une recomposition majeure de son sommet.
Cela explique l’accélération des négociations entre gouvernements.
6. La succession est devenue un problème géopolitique franco-allemand.
C’est probablement le point le plus intéressant politiquement.
Reuters rapportait le 15 septembre que la France serait prête à soutenir le Néerlandais Klaas Knot pour succéder à Lagarde, en échange du poste très stratégique d’économiste en chef de la BCE pour un Français. Macron soutiendrait ce schéma, tandis que l’Allemagne y serait opposée.
On retrouve donc une négociation classique de pouvoir européen :
présidence BCE ↔ économiste en chef ↔ équilibre Nord/Sud ↔ équilibre franco-allemand.
Cela montre surtout que la succession de Lagarde est déjà devenue un dossier politique européen alors qu’elle est encore officiellement en fonction.
7. Elle doit aussi gérer un problème de crédibilité de communication.
C’est probablement le point le plus délicat.
Une présidente de banque centrale doit convaincre les marchés qu’elle agit selon les données économiques et non selon son calendrier personnel.
Or, simultanément :
- elle parle davantage de la France ;
- elle intervient dans le débat sur la dette ;
- son départ anticipé est évoqué ;
- sa succession fait déjà l’objet de négociations ;
- son nom circule pour le WEF ;
- elle dit vouloir faire entendre une « voix européenne » dans la présidentielle.
Ce n’est pas nécessairement incompatible avec son mandat, mais l’accumulation crée un risque de perception : les marchés, les gouvernements et les salariés de la BCE peuvent se demander quelle partie de son attention est consacrée à la politique monétaire et quelle partie à son « après-BCE ».
C’est précisément pourquoi la lettre du personnel de la BCE est intéressante. Elle ne l’accuse pas de quoi que ce soit ; elle demande simplement de la clarté.
F. Le paradoxe de Lagarde aujourd’hui
Il peut être résumé ainsi :
Elle doit combattre une inflation qui repart → donc potentiellement maintenir ou relever les taux.
Elle doit éviter de casser une économie européenne déjà fragile → donc ne pas aller trop loin.
Elle doit défendre les règles européennes sur la dette → ce qui l’amène directement dans le débat français.
Elle doit préparer la continuité de la BCE → alors que son propre avenir est devenu incertain.
Elle doit rester indépendante politiquement → alors que son nom circule pour plusieurs fonctions post-BCE.
Et il y a une donnée supplémentaire particulièrement importante pour votre hypothèse précédente : la BCE commence elle-même à demander de la visibilité sur son avenir. C’est probablement l’indice le plus concret permettant de comprendre pourquoi la question d’une sortie anticipée prend aujourd’hui autant d’ampleur.
G. LES CRITIQUES A SON ENCONTRE
Si l’on cherche spécifiquement les critiques adressées à Christine Lagarde depuis son arrivée à la BCE en novembre 2019, elles se regroupent en six grands dossiers. Il faut distinguer les critiques portant sur ses décisions de celles visant sa communication ou sa gouvernance.
1. Le reproche central : avoir tardé à voir venir l’inflation de 2021-2022
C’est probablement la critique la plus importante rétrospectivement.
En décembre 2021, Lagarde estimait qu’une hausse des taux en 2022 était « très improbable ». Or la BCE a finalement procédé à quatre hausses en 2022, puis à une remontée extrêmement rapide du taux de dépôt, de −0,5 % à 4 %. Le Monde rappelle également qu’en juin 2022 l’inflation de la zone euro atteignait déjà 8,1 %.
La critique est donc : la BCE aurait commencé à normaliser sa politique trop tard, après avoir longtemps considéré l’inflation comme largement transitoire.
Cette critique est importante, mais il faut la nuancer : le choc énergétique lié à la guerre en Ukraine a été exceptionnel et la politique monétaire ne pouvait pas empêcher directement la hausse du gaz ou du pétrole.
2. Puis est venue la critique inverse : avoir trop monté les taux
Après avoir été accusée d’avoir tardé à réagir, Lagarde est désormais critiquée pour le risque de sur-réaction monétaire.
C’est particulièrement visible en 2026. En juin, alors que la croissance européenne ralentissait, la BCE a relevé son taux directeur de 2 % à 2,25 %. Plusieurs économistes ont alors estimé que cette hausse pouvait être une erreur, notamment parce que le choc énergétique provenait essentiellement du conflit au Moyen-Orient.
Le dilemme est classique :
hausser les taux → combattre les effets secondaires de l’inflation mais ralentir l’activité ;
ne pas les hausser → accepter le risque que le choc énergétique se diffuse aux salaires, aux services et aux anticipations d’inflation.
En 2026, c’est donc surtout cette seconde phase qui alimente les critiques.
3. Une critique particulièrement forte : sa communication serait parfois confuse
C’est un problème qui remonte au début de son mandat.
En mars 2020, elle avait déclaré :
« Nous ne sommes pas là pour réduire les spreads. »
La phrase avait provoqué une forte réaction des marchés, car elle pouvait être comprise comme signifiant que la BCE ne garantirait pas la cohésion financière de la zone euro. Elle avait ensuite dû clarifier sa position.
En juin 2024, Reuters relevait encore des critiques sur la communication de la BCE après la première baisse de taux depuis 2019. Certains observateurs jugeaient son message difficile à interpréter, notamment sur la trajectoire future des taux.
Le reproche n’est donc pas nécessairement « mauvaises décisions », mais plutôt :
décision → message ambigu → interprétation différente par les marchés → nécessité de corriger le message.
Pour une banque centrale, c’est un problème sérieux parce que les anticipations des marchés font partie du mécanisme même de transmission de la politique monétaire.
4. Une autre critique : son profil de juriste et de responsable politique plutôt que d’économiste
C’est une critique très particulière à Lagarde.
Lorsqu’elle a succédé à Mario Draghi, certains économistes et banquiers centraux doutaient qu’une ancienne ministre de l’Économie et directrice du FMI, mais non économiste de formation, puisse diriger une institution aussi technique.
Le Monde rapportait en 2023 les moqueries persistantes d’une partie du milieu financier et économique. Mais le même article donne aussi la contre-argumentation d’économistes comme Gilles Moëc et Ludovic Subran, qui considèrent ces attaques comme infondées et soulignent son expérience exceptionnelle.
C’est donc une controverse à ne pas présenter comme un fait établi.
D’ailleurs, sur le plan institutionnel, elle a obtenu plusieurs résultats importants : pendant la pandémie, la BCE a déployé le PEPP, pour plus de 2 200 milliards d’euros, et elle a obtenu la création du Transmission Protection Instrument pour limiter les tensions injustifiées sur les dettes souveraines.
5. Elle est également critiquée des deux côtés sur son rôle dans la dette des États
C’est particulièrement sensible pour la France.
La BCE doit maintenir son indépendance et empêcher que la politique monétaire devienne un instrument de financement des déficits publics.
Mais simultanément, les gouvernements très endettés — France et Italie notamment — subissent directement le coût des taux élevés.
Cela crée une tension politique :
BCE : stabilité des prix et crédibilité monétaire
contre
États : financement de la dette et soutien à la croissance.
Les critiques françaises contre Lagarde peuvent donc être très différentes selon leur origine : certains lui reprochent d’être trop restrictive ; d’autres considèrent au contraire qu’une banque centrale ne doit surtout pas relâcher sa discipline pour faciliter le financement des États.
Son opposition aux projets d’annulation ou de restructuration de la dette détenue par l’Eurosystème accentue cette dimension politique.
6. Enfin, depuis 2025-2026, apparaît un problème nouveau : la gouvernance et son propre avenir
C’est probablement le dossier le plus intéressant pour votre question précédente.
La BCE doit donner une image de stabilité et de continuité. Or les spéculations sur un départ anticipé de Lagarde se sont intensifiées en 2026.
Le 15 septembre, des représentants du personnel de la BCE ont demandé publiquement davantage de clarté sur son éventuel départ avant octobre 2027, estimant que l’incertitude prolongée pouvait affecter la confiance interne, la planification stratégique et les réformes de l’institution.
Cela ne signifie pas que Lagarde soit accusée d’avoir mal gouverné la BCE. Mais la question de son avenir est désormais devenue elle-même un problème de gouvernance.
Et elle intervient au moment où plusieurs candidats potentiels à sa succession se positionnent déjà. Joachim Nagel, président de la Bundesbank, a notamment confirmé être candidat à sa succession.
H. Le bilan critique est donc assez paradoxal
On peut résumer les reproches ainsi :
Période
Critique principale
2020
Communication maladroite sur les spreads
2021
Inflation jugée trop longtemps transitoire
2022
Réaction tardive puis remontée très rapide des taux
2023-24
Risque de communication confuse et Conseil des gouverneurs difficile à unifier
2024-25
Critiques sur le niveau des taux et le risque de freinage économique
2026
Critiques contre le nouveau durcissement malgré le ralentissement
2026
Incertitude sur son départ et sa succession
2026
Risque de brouillage entre fonction de banquière centrale et rôle croissant dans le débat politique européen/français
Mais il faut surtout éviter une conclusion trop simple du type « mauvais bilan Lagarde ». Les sources économiques sérieuses présentent plutôt un bilan contrasté : elle a été confrontée à la pandémie puis à l’inflation la plus forte de l’histoire récente de l’euro, elle a fortement augmenté les taux, puis les a abaissés avant de devoir recommencer à les relever en 2026.
Et c’est précisément cette succession de critiques qui rend la question de son avenir politique intéressante : si elle quitte la BCE, elle ne partira pas avec un bilan unanimement contesté ni unanimement célébré, mais avec un bilan qui comporte à la fois des réussites institutionnelles majeures et plusieurs décisions monétaires rétrospectivement très discutées.
I. Lagarde à la BCE : 10 décisions ou épisodes controversés depuis 2019
1. Décembre 2019 : poursuivre les taux négatifs et les achats d’actifs
À son arrivée, Lagarde conserve une politique déjà extrêmement accommodante : taux de dépôt à −0,50 % et reprise des achats nets d’actifs à 20 milliards d’euros par mois.
La critique : la BCE aurait continué à maintenir artificiellement des conditions financières très favorables alors que les effets secondaires des taux négatifs — pression sur les banques, épargne, prix des actifs — devenaient de plus en plus visibles.
La défense : en 2019, l’inflation était très basse et la BCE était encore loin de son objectif. La pandémie allait quelques mois plus tard rendre cette politique beaucoup plus défendable.
Controverse : forte, mais difficile à qualifier d’erreur rétrospective.
2. Mars 2020 : la phrase sur les spreads
C’est probablement son plus gros accident de communication du début de mandat.
Au cœur de la crise Covid, Lagarde déclare que la BCE n’est pas là « pour réduire les spreads ». Les marchés comprennent immédiatement que la BCE pourrait ne pas empêcher une fragmentation financière entre pays de la zone euro.
La BCE doit ensuite préciser son action.
Le problème n’est pas seulement la phrase : elle intervient au moment où les investisseurs cherchent précisément à savoir si la BCE empêchera une nouvelle crise des dettes souveraines.
La BCE lancera ensuite le PEPP, son programme d’achats d’urgence lié à la pandémie, qui deviendra l’un des instruments majeurs de son mandat.
Controverse : très forte sur la communication ; bilan beaucoup plus favorable sur la réaction institutionnelle qui suit.
3. 2020-2021 : l’abondance monétaire et le risque de sous-estimation des déséquilibres
Pendant la pandémie, la BCE maintient une politique extrêmement expansionniste.
La justification était solide : éviter une crise du crédit et empêcher la pandémie de produire une dépression.
Mais une critique rétrospective s’est développée : les banques centrales auraient contribué, avec les politiques budgétaires, à une accumulation de liquidités qui a ensuite nourri les prix des actifs et potentiellement contribué à l’inflation.
Il faut toutefois être prudent : l’inflation de 2021-2022 résulte aussi de ruptures d’approvisionnement, de la reprise mondiale, puis de la guerre en Ukraine et du choc énergétique. On ne peut pas attribuer mécaniquement toute l’inflation à Lagarde ou à la BCE.
Controverse : réelle, mais causalité difficile à isoler.
4. 2021 : « l’inflation est largement transitoire »
C’est probablement le dossier le plus important contre son bilan.
Pendant une grande partie de 2021, la BCE considère que l’accélération de l’inflation provient largement de facteurs temporaires : énergie, chaînes logistiques, effets de base.
Le problème est que l’inflation s’est ensuite généralisée.
En juin 2022, Lagarde reconnaît que la situation impose une normalisation rapide ; la BCE annonce alors la fin des achats nets et la première hausse de taux depuis onze ans.
Puis, en octobre 2022, l’inflation de la zone euro dépasse 10 %. Lagarde reconnaît alors que l’inflation est « far too high ».
La critique est donc :
la BCE aurait dû commencer à normaliser sa politique plus tôt.
C’est la principale critique rétrospective adressée à Lagarde.
Mais il existe un contre-argument important : personne ne connaissait en 2021 l’ampleur future de la guerre en Ukraine et du choc énergétique.
5. 2022 : le brutal rattrapage des taux
Après avoir tardé à normaliser, la BCE change radicalement de direction.
Le taux de dépôt passe de −0,50 % à 4 % en un peu plus d’un an.
La critique est alors exactement inverse : après avoir été trop accommodante, la BCE aurait procédé à un resserrement extrêmement rapide.
Le risque : provoquer une récession, fragiliser l’immobilier et augmenter brutalement le coût du financement des entreprises et des États.
Mais l’objectif était également clair : empêcher que l’inflation ne s’enracine.
Controverse : très forte, mais la hausse spectaculaire de l’inflation rendait une réaction monétaire difficile à éviter.
6. 2022 : la difficulté à empêcher la fragmentation des dettes souveraines
C’est un dossier majeur pour la France et l’Italie.
Lorsque les taux remontent, les écarts de taux entre l’Allemagne et les pays très endettés commencent à augmenter.
La BCE crée alors le Transmission Protection Instrument (TPI) afin de pouvoir intervenir contre des mouvements de marché considérés comme injustifiés et désordonnés. La BCE continue aujourd’hui de présenter cet instrument comme un filet de sécurité pour la transmission uniforme de sa politique monétaire.
La critique porte sur le paradoxe :
la BCE veut combattre l’inflation en augmentant les taux tout en empêchant la hausse des taux de provoquer une crise de dette.
Pour certains, cela revient à vouloir être simultanément restrictive et protectrice.
Controverse : institutionnellement très importante.
7. 2023 : le maintien des taux élevés malgré le ralentissement
Après l’inflation à deux chiffres, la BCE maintient une politique restrictive.
La critique est que les taux agissent avec retard : lorsque la BCE constate le ralentissement, une partie des décisions prises plusieurs mois auparavant n’a pas encore produit tous ses effets.
Le risque est donc de resserrer trop longtemps.
À l’inverse, la BCE craignait qu’un assouplissement trop précoce ne provoque une nouvelle vague inflationniste.
C’est le classique problème du « too much, too late » contre le « too little, too early ».
Controverse : importante, mais essentiellement économique plutôt que politique.
8. Juin 2024 : première baisse de taux jugée prématurée par certains
C’est l’un des épisodes les plus intéressants.
La BCE baisse son taux directeur en juin 2024, alors que les salaires et certains éléments de l’inflation restent élevés.
Reuters rapporte alors une forte difficulté de Lagarde à maintenir un message commun entre les membres du Conseil des gouverneurs. Certains avaient des réserves sur la baisse et considéraient que la BCE s’était peut-être engagée trop tôt.
La critique :
la BCE aurait annoncé trop clairement la baisse avant d’être certaine que l’inflation était durablement maîtrisée.
La conséquence potentielle : devoir ralentir ou interrompre très rapidement les baisses.
C’est également un épisode révélateur de son style de gouvernance : chercher le consensus, mais parfois au prix d’une communication jugée moins lisible.
9. 2024-2025 : le problème de la « data dependency »
Après juin 2024, Lagarde insiste sur une politique dépendant des données plutôt que sur une trajectoire prédéfinie.
Sur le papier, c’est parfaitement rationnel.
Mais les marchés veulent savoir ce que la BCE fera dans trois ou six mois.
Reuters relevait en 2024 que certains analystes jugeaient le message de Lagarde particulièrement difficile à interpréter.
Le problème est donc devenu :
Lagarde veut éviter le forward guidance trop rigide → les marchés réclament une visibilité → chaque déclaration d’un membre du Conseil peut modifier les anticipations.
Cela donne parfois l’impression d’une BCE moins prévisible qu’à l’époque de Draghi.
Controverse : essentiellement une controverse de communication et de gouvernance.
10. 2026 : le nouveau cycle de hausse des taux
C’est aujourd’hui le dossier le plus brûlant.
En juin 2026, la BCE recommence à relever ses taux, les portant à 2,25 %, puis à 2,50 % en septembre. Elle justifie ces décisions par le choc énergétique et le risque que celui-ci se diffuse à l’inflation sous-jacente.
Mais les économistes sont divisés parce que l’économie européenne reste relativement fragile.
Reuters souligne que le débat porte précisément sur ce dilemme : inflation supérieure à 3 % d’un côté, croissance faible de l’autre.
Et le 18 septembre, Lagarde a dû tempérer les anticipations de marchés qui envisageaient plusieurs nouvelles hausses : elle a insisté sur une approche « mesurée » et dépendante des données.
La critique actuelle peut donc être formulée ainsi :
la BCE risque-t-elle de traiter un choc énergétique essentiellement extérieur par une politique monétaire qui ralentira la demande intérieure ?
La BCE répond que le véritable danger serait de laisser le choc énergétique se transformer en inflation persistante.
Période
Critique adressée à Lagarde
Risque identifié
2019
Politique très accommodante
Taux négatifs trop longtemps
2020
Communication sur les spreads
Fragmentation financière
2020-21
Liquidités massives
Déséquilibres financiers
2021
Inflation jugée transitoire
Réaction trop tardive
2022
Hausse extrêmement rapide
Récession / sur-réaction
2022
Protection des dettes souveraines
Aléa moral / indépendance
2023
Taux élevés trop longtemps ?
Freinage économique
2024
Première baisse prématurée ?
Retour de l’inflation
2024-25
Communication très « data dependent »
Manque de visibilité
2026
Nouvelle hausse des taux
Choc inflationniste vs croissance
J. Le point central pour évaluer son bilan
Je distinguerais trois catégories, car les mélanger donnerait une image injuste de son bilan.
Les erreurs de communication : surtout mars 2020 et certaines déclarations de 2024.
Les erreurs potentiellement rétrospectives de politique monétaire : surtout la lenteur de la normalisation en 2021 puis, à l’inverse, le risque de resserrement excessif en 2022-2023.
Les décisions controversées mais difficilement qualifiables d’erreurs : PEPP, TPI, baisse de 2024, hausses de 2026. Ce sont des arbitrages dans lesquels il existe de véritables arguments des deux côtés.
Et il y a une donnée qui complique encore l’évaluation : la BCE a réussi à faire redescendre l’inflation de plus de 10 % fin 2022 vers sa cible, avant le nouveau choc énergétique de 2026. Il serait donc factuellement excessif de présenter le mandat de Lagarde comme un simple échec.
En revanche, pour votre dossier sur son éventuelle entrée en politique, le point politiquement sensible est clair : son bilan contient une vulnérabilité exploitable dans le débat français — l’accusation d’avoir sous-estimé l’inflation avant 2022, puis d’avoir imposé un resserrement très brutal — tandis qu’elle peut répondre par la défense de l’indépendance de la BCE et par les résultats obtenus sur l’inflation.
Enfin, le problème de 2026 est nouveau : les critiques de politique monétaire se superposent désormais aux interrogations sur son départ anticipé. Le personnel de la BCE vient précisément de demander des éclaircissements sur ce point, en invoquant les risques pour la confiance et la planification stratégique de l’institution.
K. SES QUALITÉS DE RESPONSABLE POLITIQUE : PLUS FINANCES ET TECHNO QUE TERRAIN ET PROXIMITÉ
Christine Lagarde est reconnue pour son « pouvoir tranquille », alliant une grande rigueur professionnelle à un sens aigu de la négociation internationale.
Ses principales qualités politiques et managérialesCourage politique et prise de risques : Saluée à plusieurs reprises pour son audace face aux crises (notamment comme ministre de l’Économie sous [Nicolas Sarkozy]), elle sait assumer des décisions difficiles et impopulaires.
Rigueur et préparation : Sa formation d’avocate d’affaires se traduit par une méthode de travail factuelle, analytique et hautement préparée. [1, 2, 3]
Capacité de communication et leadership : Maîtrisant parfaitement l’anglais et les codes de la diplomatie mondiale, elle incarne une autorité mesurée, axée sur le consensus et la clarté.
Vision stratégique et opérationnelle : Capable de naviguer entre sphère politique et institutions financières (FMI, BCE), elle fait preuve d’un grand pragmatisme pour faire avancer des dossiers complexes.
Engagement pour la parité : Elle défend ouvertement la diversité et l’égalité professionnelle, assumant l’usage de quotas pour accélérer l’accès des femmes aux postes de direction.
Le rapport de Christine Lagarde avec le terrain —
c’est-à-dire le militantisme de base, la proximité avec les électeurs et les campagnes électorales locales — est souvent perçu comme son principal point faible. Issue de la haute finance internationale et des cabinets d’avocats, elle possède une culture de la négociation de haut niveau plutôt que celle du bain de foule.
- Un profil de technocrate plus que d’élue : Contrairement à la majorité des figures politiques françaises de premier plan, elle n’a jamais exercé de mandat électif local (maire, députée ou conseillère régionale). Elle est entrée au gouvernement en 2005 par le biais d’une nomination directe (« de la société civile »).
- Le syndrome des « petites phrases » : Son manque d’ancrage et de codes liés à la politique locale lui a parfois valu des erreurs de communication au début de sa carrière en France. Ses déclarations sur le prix de l’essence ou l’invitation faite aux Français d’utiliser leur vélo avaient été perçues à l’époque comme un décalage avec la réalité quotidienne des citoyens.
- Une aisance sélective : S’il lui arrive de se prêter au jeu des déplacements officiels, elle est nettement plus dans son élément dans les sommets internationaux ou face à des parterres de décideurs économiques que sur les marchés ou lors de meetings partisans.
- L’atout de la hauteur de vue : Ce manque de culture de terrain est aussi ce qui la protège des querelles partisanes. En n’étant pas perçue comme une « politicienne professionnelle », elle conserve une image de technicienne rigoureuse, au-dessus de la mêlée, ce qui renforce sa crédibilité à la tête d’institutions comme la BCE.
En résumé, si Christine Lagarde excelle dans la diplomatie et les cercles du pouvoir, la politique de terrain reste la dimension la moins développée de son parcours.
Ses débuts à Bercy (2007-2011) : Le choc de la politique française
Son passage au ministère de l’Économie sous la présidence de Nicolas Sarkozy a été un véritable baptême du feu politique, révélant le décalage entre sa culture de direction anglo-saxonne et la rudesse du terrain social français.
- Le choc des cultures : Arrivant de la présidence du prestigieux cabinet d’avocats Baker McKenzie à Chicago, elle a dû brutalement s’adapter aux codes de l’administration française, aux négociations syndicales et aux joutes parlementaires.
- L’apprentissage par les « petites phrases » : Son manque de culture politique locale a provoqué plusieurs polémiques nationales. En 2007, face à la hausse du prix des carburants, sa suggestion de « faire du vélo » avait été jugée déconnectée de la réalité des Français périurbains ou ruraux. De même, son appel à la « rigueur dans le travail » face à un modèle français protecteur avait crispé l’opposition.
- La révélation dans la crise de 2008 : C’est paradoxalement la crise des subprimes qui a assis sa stature politique. Si le terrain national lui résistait, elle a excellé dans la gestion de crise internationale, devenant l’une des architectes des plans de sauvetage européens. Sa capacité à négocier des nuits entières avec ses homologues du G20 a transformé son image de technocrate fragile en celle de négociatrice d’élite.
L’action à la BCE (depuis 2019) : Une diplomate au pays des économistes
Nommée à la tête de la Banque centrale européenne, Christine Lagarde a inauguré un style de leadership inédit, rompant avec le profil purement académique de ses prédécesseurs (comme Mario Draghi) pour imposer une méthode politique et managériale.
- La pédagogie comme arme de communication : Consciente de ne pas être une économiste de formation, elle a recentré son rôle sur la diplomatie monétaire. Elle a cherché à sortir la BCE de sa tour d’ivoire en simplifiant le jargon financier pour expliquer directement aux citoyens — et pas seulement aux marchés — l’impact de la politique monétaire sur leur pouvoir d’achat.
- La recherche du consensus face aux « faucons » : La BCE est historiquement divisée entre les tenants d’une ligne stricte (les « faucons » allemands ou néerlandais, obsédés par l’inflation) et les partisans du soutien économique (les « colombes » du Sud). Sa principale qualité politique à Francfort a été sa capacité à bâtir des compromis et à maintenir l’unité du Conseil des gouverneurs lors des hausses massives des taux d’intérêt pour juguler l’inflation.
- L’élargissement du mandat : Elle a insufflé une vision plus politique à l’institution en intégrant de force le changement climatique et la lutte pour l’égalité hommes-femmes dans les réflexions stratégiques de la BCE, estimant que ces sujets impactaient directement la stabilité économique à long terme.

 metahodos.fr
