
1. Les dispositions qui diminuent les ressources des ménages entreprises et augmentent leurs prélèvements fiscaux pour 22 Mds
À la date du 30 septembre 2026, le PLF/PLFSS 2027 doit être présenté le 1er octobre. Le gouvernement annonce un effort global d’environ 54 Md€ pour ramener le déficit public vers 5 % du PIB.
Voici l’inventaire des mesures qui, à ce stade, peuvent diminuer le revenu disponible des ménages ( et entreprises ) ou augmenter leurs prélèvements.
1. Retraités : le principal bloc de ponction envisagé
C’est actuellement le dispositif le plus important.
Pensions de base : désindexation / sous-indexation
Le scénario désormais présenté par le ministre du Travail prévoit :
- pension jusqu’à 1 260 € brut/mois : revalorisation selon l’inflation ;
- entre 1 260 et 2 034 € : revalorisation inférieure à l’inflation ;
- au-dessus de 2 034 € : gel nominal envisagé.
L’objectif annoncé est une économie d’environ 4,1 Md€ sur les retraites. Le dispositif n’est toutefois pas encore définitivement arrêté et doit être débattu au Parlement.
C’est une perte de pouvoir d’achat réel, même si la pension nominale ne baisse pas.
Exemple : avec 1,8 % d’inflation, une pension gelée à 2 500 € perdrait environ 45 € de pouvoir d’achat mensuel au bout d’un an.
2. Abattement fiscal de 10 % des retraités : réduction très importante
Le gouvernement envisage de ramener le plafond de l’abattement de 4 439 € à 3 000 €.
Ce n’est donc pas la suppression complète de l’abattement, mais une réduction de son plafond.
Le gouvernement estime que cette mesure contribuerait aux économies sur les retraites ; les évaluations disponibles donnent environ 1,4 Md€ pour cette réduction du plafond.
Concrètement, elle augmente le revenu imposable des retraités concernés et donc leur impôt sur le revenu.
C’est une hausse fiscale ciblée, même si le gouvernement présente l’ensemble comme une mesure de redressement des comptes.
3. Contribution exceptionnelle des grandes entreprises
La surtaxe exceptionnelle sur les bénéfices des grandes entreprises serait reconduite mais abaissée :
7,5 Md€ en 2026 → 5 Md€ en 2027.
Il s’agit donc bien d’un prélèvement supplémentaire maintenu sur les grandes entreprises, mais inférieur à celui de 2026.
Son incidence sur le pouvoir d’achat des ménages est indirecte : elle ne constitue pas une ponction directe sur leur revenu disponible.
4. Frais médicaux restant à la charge des assurés
Le plafond annuel des franchises médicales doit passer de 100 € à 140 €, après abandon du projet initial de 200 €.
C’est une augmentation directe du reste à charge potentiel des assurés.
Le gouvernement avait donc finalement retenu une hausse de 40 % du plafond, et non le doublement initialement envisagé.
5. Arrêts maladie : fiscalité et indemnisation
Le gouvernement prévoit environ 2 Md€ d’économies sur les arrêts maladie.
Une mesure fiscale est notamment envisagée concernant les indemnités journalières :
- exonération actuellement totale pour certaines ALD ;
- exonération à hauteur de 50 % pour les accidents du travail et maladies professionnelles.
Le gouvernement envisage de revoir ces règles.
Cela peut donc conduire, pour certaines personnes en arrêt, à une augmentation de l’impôt sur des revenus actuellement partiellement ou totalement exonérés.
6. APL : gel
Le projet prévoit un gel des APL.
Cela signifie que si les loyers ou les prix progressent, l’aide ne suit pas nécessairement : le bénéficiaire subit donc une diminution de pouvoir d’achat réel.
Il ne s’agit pas d’une suppression de l’APL mais d’une non-revalorisation.
7. Fonctionnaires : gel du point d’indice
Le point d’indice de la fonction publique serait gelé.
Le gouvernement estime l’économie correspondante à environ 2 Md€.
Pour un fonctionnaire, ce n’est pas nécessairement une baisse nominale du salaire, mais, avec l’inflation, c’est une baisse du salaire réel.
8. Allégements de cotisations patronales
Le gouvernement envisage également de prolonger le gel des allégements de charges et d’aller plus loin en modifiant leur assiette.
L’extension envisagée pourrait produire 3 à 3,5 Md€ d’économies supplémentaires.
Il faut cependant éviter de comptabiliser intégralement cette somme comme une baisse du pouvoir d’achat : l’incidence immédiate est d’abord sur le coût du travail et les finances des entreprises. Les effets sur les salaires, l’emploi ou les prix sont indirects.
9. Niches et avantages fiscaux
C’est un domaine particulièrement important mais encore moins stabilisé.
Le gouvernement prévoit de récupérer environ 1 Md€ par la lutte contre la fraude et de réduire certaines niches fiscales. Le taux global de prélèvements obligatoires passerait néanmoins de 43,9 % du PIB en 2026 à 44,2 % en 2027 selon les données communiquées par Bercy.
En revanche, plusieurs mesures qui avaient circulé ont été explicitement écartées ou ne sont pas retenues à ce stade :
- suppression du crédit d’impôt pour services à la personne : démentie ;
- suppression des APL pour les étudiants : démentie ;
- gel du RSA/minimum vieillesse : démenti ;
- hausse générale de l’impôt sur le revenu : démentie ;
- CIR : le gouvernement indique qu’il ne sera pas touché ;
- pacte Dutreil : annoncé comme préservé.
10. Mesures familiales : attention à ne pas les présenter comme déjà décidées
Un rapport IGF-IGAS a proposé jusqu’à 4,2 Md€ d’économies sur les politiques familiales.
Il contient notamment :
- remplacement de la majoration de pension de 10 % pour trois enfants et plus par un forfait de 125 € : 1,1 Md€ ;
- suppression de la réduction d’impôt pour frais de scolarité : 450 M€ ;
- baisse de 20 % des plafonds de ressources pour les allocations familiales et suppression pour certains ménages : 900 M€ ;
- réduction du plafond du quotient familial : 580 M€ ;
- réduction du CMG : 75 M€ ;
- réexamen de certains avantages liés à l’emploi à domicile.
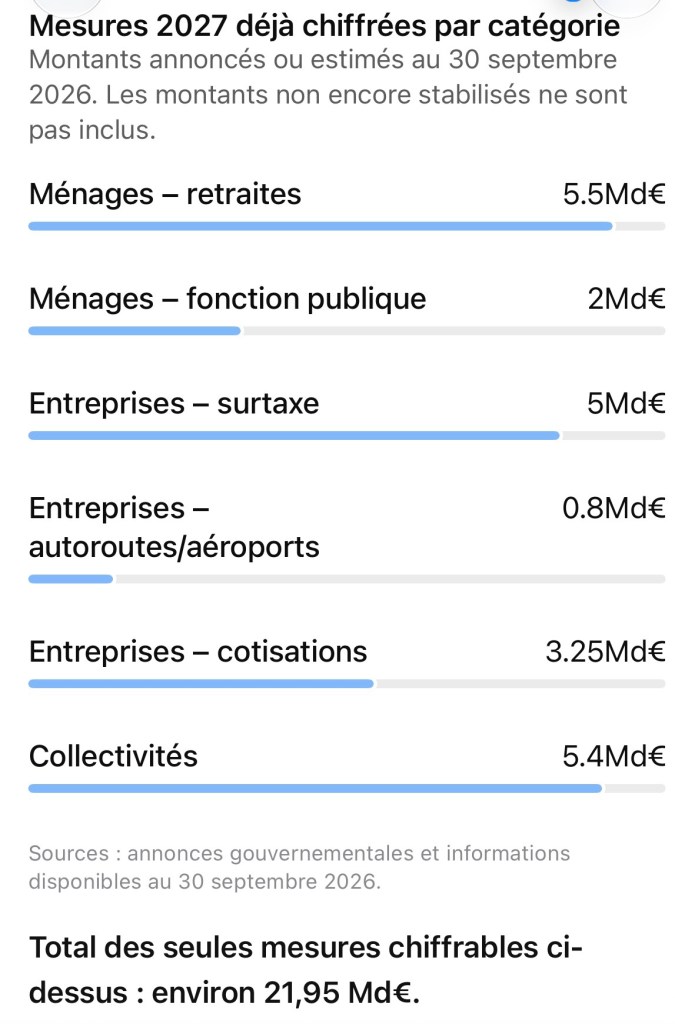
2. Ce que l’on peut déjà isoler pour les ménages
Avec les chiffres actuellement disponibles :
Retraités
- sous-indexation/gel : 4,1 Md€
- réduction de l’abattement fiscal : 1,4 Md€
- soit ≈5,5 Md€
Fonctionnaires
- gel du point : ≈2 Md€
Assurés sociaux
- franchises médicales : montant à préciser
- arrêts maladie : une partie des ≈2 Md€ d’économies concerne directement les bénéficiaires
Locataires bénéficiant des APL
- gel : montant à préciser
On est donc déjà à au moins 7,5 Md€ de mesures chiffrées directement identifiables affectant le revenu des ménages, avant de valoriser les APL, franchises médicales et autres mesures sociales.
Mais 7,5 Md€ n’est pas le montant total de la ponction sur les ménages : les effets de certaines mesures sont indirects ou encore non chiffrés.
3. Entreprises
Les montants actuellement identifiables sont de l’ordre de :
- surtaxe grandes entreprises : 5 Md€
- autoroutes/aéroports : 0,8 Md€
- modifications des allégements de cotisations : 3 à 3,5 Md€
Soit ≈8,8 à 9,3 Md€ de prélèvements/charges supplémentaires identifiables sur les entreprises.
Mais là encore, il faut être prudent : le montant de 3–3,5 Md€ concernant les allégements de cotisations n’est pas nécessairement comparable comptablement aux 5 Md€ de surtaxe.
4. Collectivités
≈5,4 Md€
C’est une troisième catégorie qu’il faut absolument isoler :
Ménages ≠ entreprises ≠ collectivités ≠ État.
Et les 5,4 Md€ des collectivités ne sont pas nécessairement une économie nette pour l’ensemble des administrations publiques : une baisse de ressources locales peut se traduire par une baisse d’investissement, une diminution de services, une hausse de fiscalité locale ou un report de dépenses.
5. La photographie la plus utile à ce stade
6. AU TOTAL :
• 6 Md€ d’économies nettes
• 4 à 5 Md€ peuvent raisonnablement être considérés comme des transferts de charge ou de revenu
• 1 à 2 Md€ d’économies publiques réellement structurelles
Sur les ≈6 Md€ d’économies nettes que nous avions isolées après les nouvelles recettes :
≈4 à 5 Md€ peuvent raisonnablement être considérés comme des transferts de charge ou de revenu, plutôt que comme des économies structurelles de fonctionnement.
Il ne resterait donc probablement que ≈1 à 2 Md€ d’économies publiques réellement structurelles dans cette enveloppe, à ce stade des annonces.
C’est cohérent avec le problème méthodologique des « 54 Md€ » : le gouvernement présente un effort budgétaire de 54 Md€, alors que près de 40 Md€ servent simplement à absorber la progression spontanée des dépenses ; le véritable effort additionnel est donc de l’ordre de 14 Md€.
• Le ratio de dépense publique passerait de 57,1 % du PIB en 2026 à 56,9 % en 2027, tandis que
• le taux de prélèvements obligatoires passerait de 43,9 % à 44,2 %.
7. EN DÉTAIL : MENSONGES ET GRANDS ÉCARTS DE L’EXÉCUTIF
Et parmi ces 14 Md€, une partie correspond à des recettes fiscales et une autre à des économies qui prennent la forme de transferts de pouvoir d’achat. Le chiffre de 6 Md€ ne doit donc surtout pas être lu comme « 6 Md€ de gains d’efficacité de l’État ».
En première approximation :
54 Md€ annoncés →
40 Md€ de dérive absorbée →
≈14 Md€ d’effort →
≈8 Md€ de recettes nouvelles →
≈6 Md€ de freinage de dépenses →
dont ≈4–5 Md€ de transferts de charge → seulement ≈
1–2 Md€ d’économies structurelles identifiables, en évitant les doubles comptes.
8. BESOIN DE FINANCEMENT NOUVEAU ET HAUSSE DES DÉPENSES RÉELLES
Et il y a un autre indicateur très parlant : l’Agence France Trésor prévoit pour 2027 un besoin de financement de l’État de 339,7 Md€, soit 28 Md€ de plus qu’en 2026.
Hausse des dépenses : environ +12 Md€ de dépenses publiques en 2027, en valeur
9. DETTE – ENCOURS ET CHARGE
La dette publique française passerait de 119,3 % du PIB fin 2026 à 121,7 % fin 2027, soit +2,4 points de PIB.
En euros, avec un PIB nominal 2027 de l’ordre de 3 100 Md€, cela correspond à une augmentation de dette publique de l’ordre de 75 Md€. Il faut toutefois distinguer cette variation de l’augmentation de la dette négociable de l’État : les deux périmètres ne sont pas identiques.
L’AFT vient officiellement de réviser la charge 2026 à 62,6 Md€ et prévoit 72,9 Md€ en 2027, soit
+10,3 Md€ en une seule année.
sur les 339,7 Md€ de besoin de financement de l’État en 2027, 19,4 Md€ supplémentaires proviennent des remboursements de titres arrivant à échéance. Une partie des 340 Md€ d’emprunts sert donc à refinancer de l’ancienne dette, pas à financer directement le déficit nouveau.
10. CONCLUSION Complémentaire
Le scénario 2027 reste celui d’une dette qui augmente, malgré le redressement du déficit.
Le point clé par rapport à notre discussion sur les « 1–2 Md€ »
1 à 2 Md€ d’économies structurelles nettes après neutralisation des transferts de charge — elle très faible au regard de l’évolution de la charge d’intérêts :
+1 à +2 Md€ d’économies structurelles contre +10,3 Md€ de charge de la dette.
Autrement dit, la seule augmentation annuelle de la charge d’intérêts est environ 5 à 10 fois supérieure aux économies structurelles que nous avons identifiées.
C’est un élément central pour comprendre pourquoi, malgré les 54 Md€ d’« effort » annoncés, la dette continue de progresser vers 121,7 % du PIB en 2027.
Enfin, le coût est potentiellement appelé à augmenter encore si les taux restent élevés : au 29 septembre, le taux français à 10 ans était de 4,74 %, tandis que le taux moyen pondéré des émissions 2026 était déjà de 3,50 %.
En résumé : 2027 ne stabilise pas la dette. Il la ralentit éventuellement en proportion du PIB, mais en valeur elle continue de monter fortement, tandis que la charge annuelle de la dette augmente d’environ 10 Md€.
19. Le résultat fondamental
54 Md€ d’« effort » annoncé
→ environ 40 Md€ pour empêcher la dérive spontanée des dépenses
→ environ 14 Md€ d’effort additionnel
→ mais, malgré cela, les dépenses publiques augmentent encore de ≈43 Md€ en 2027
→ et les prélèvements obligatoires augmentent de ≈47 Md€.
C’est donc un ralentissement de la progression, pas une baisse du budget.
Et surtout, la dette continue de monter : 119,3 % du PIB en 2026 → 121,7 % en 2027.
La charge de la dette, elle, augmente de 10,3 Md€, soit une hausse d’environ 16,5 % en un an :
62,6 → 72,9 Md€.
C’est probablement le chiffre le plus important de toute cette mécanique : la France demande environ 47 Md€ de prélèvements supplémentaires et ralentit ses dépenses, mais la dette continue d’augmenter et sa charge annuelle prend encore 10,3 Md€ en une seule année.
Et il y a une conséquence particulièrement intéressante : le simple différentiel +47 Md€ de prélèvements / +43 Md€ de dépenses ne signifie pas que la dette baisse de 4 Md€, car les périmètres et les concepts ne se confondent pas avec le déficit de l’État et la variation de dette. Le financement de l’État comprend notamment les refinancements d’échéances.


